



Kurumsal ve Ticari Kredi Kartı Yönetimi
Şirket Kartlarında Gerçek Zamanlı Kontrol
Bizigo, anında kart ekleme ve çıkarma özellikleriyle kart yaşam döngüsünü hızlı, güvenli ve kontrollü şekilde yönetmenizi sağlar.
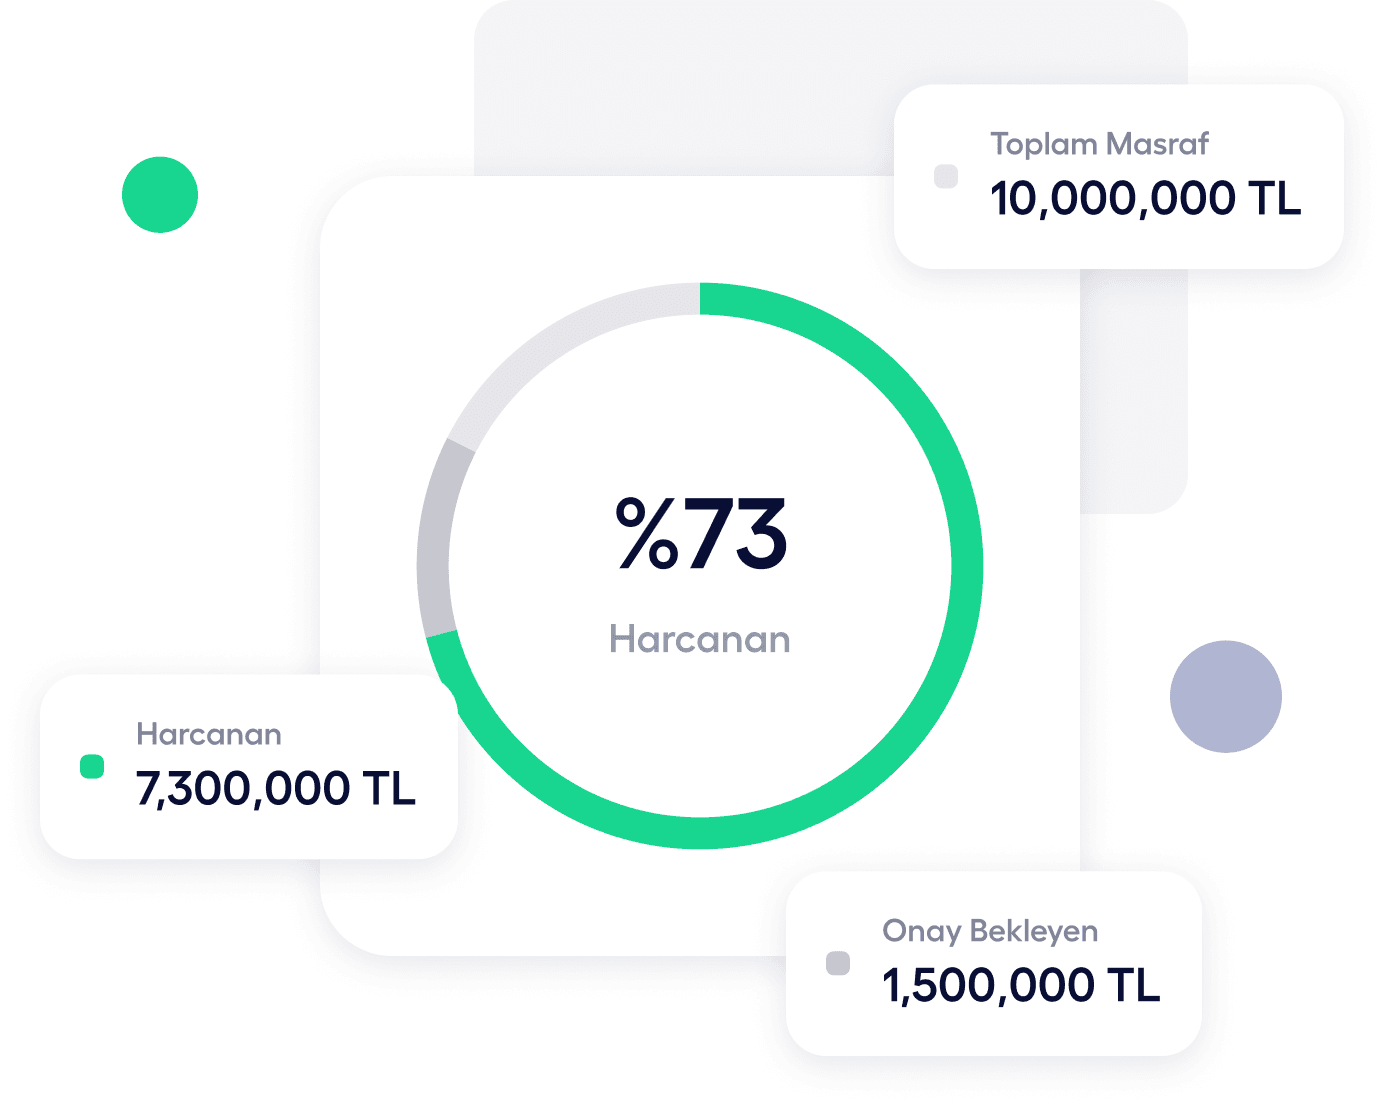
Kurumsal Kredi Kartı Yönetimi
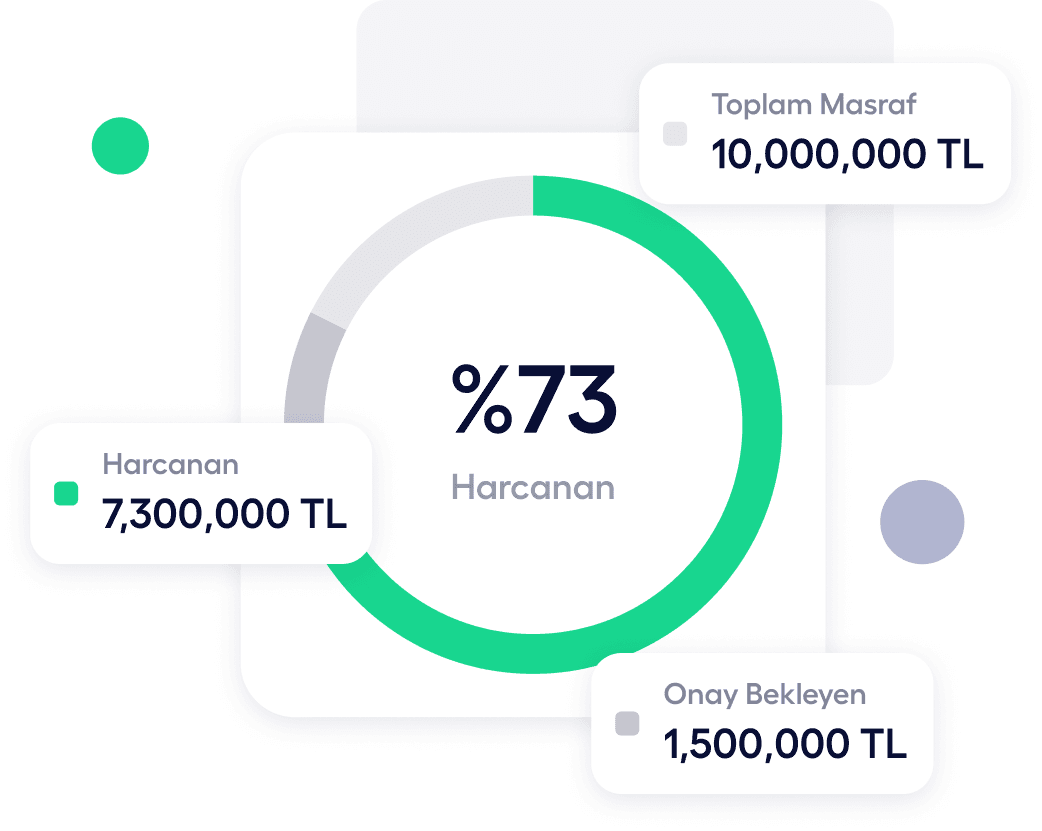
Bizigo, kurumsal kart harcamalarını anlık olarak izler, politika bazlı denetleyerek tam görünürlük sağlar.
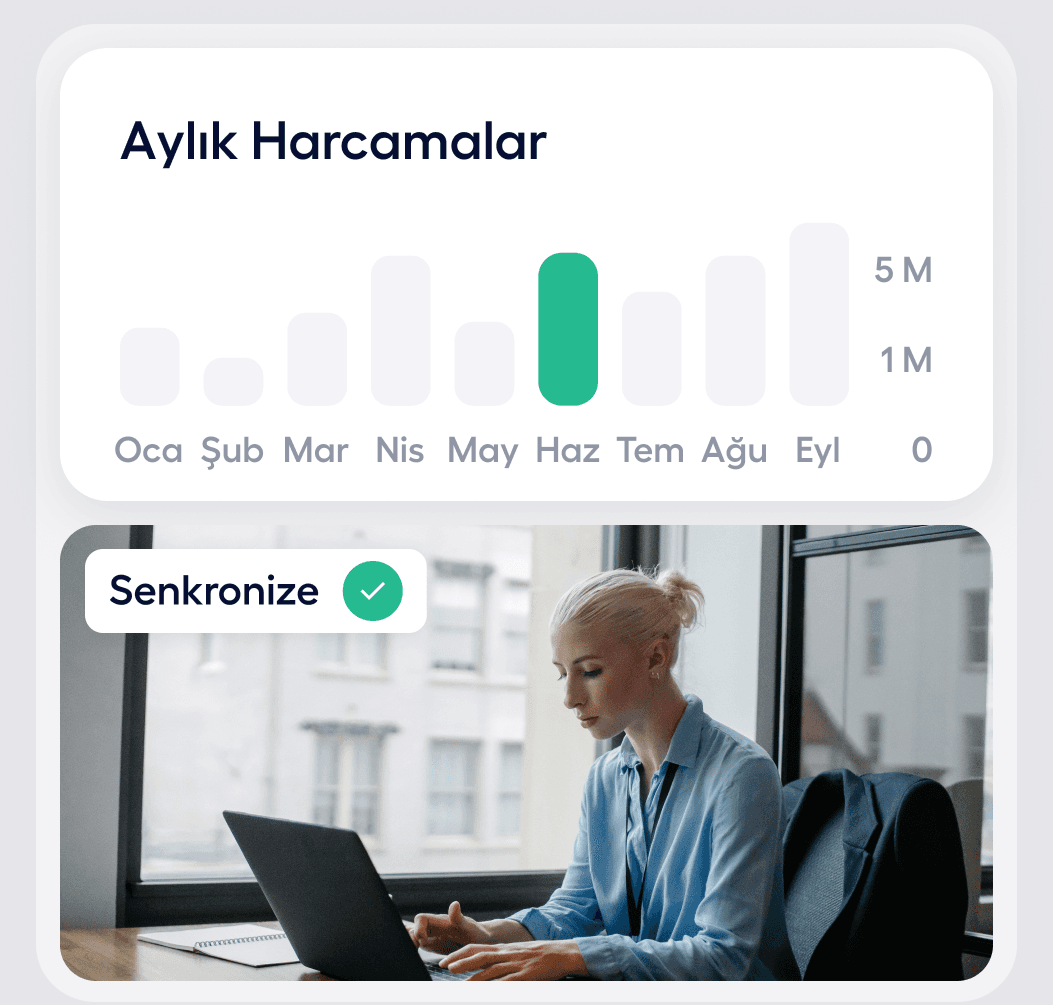
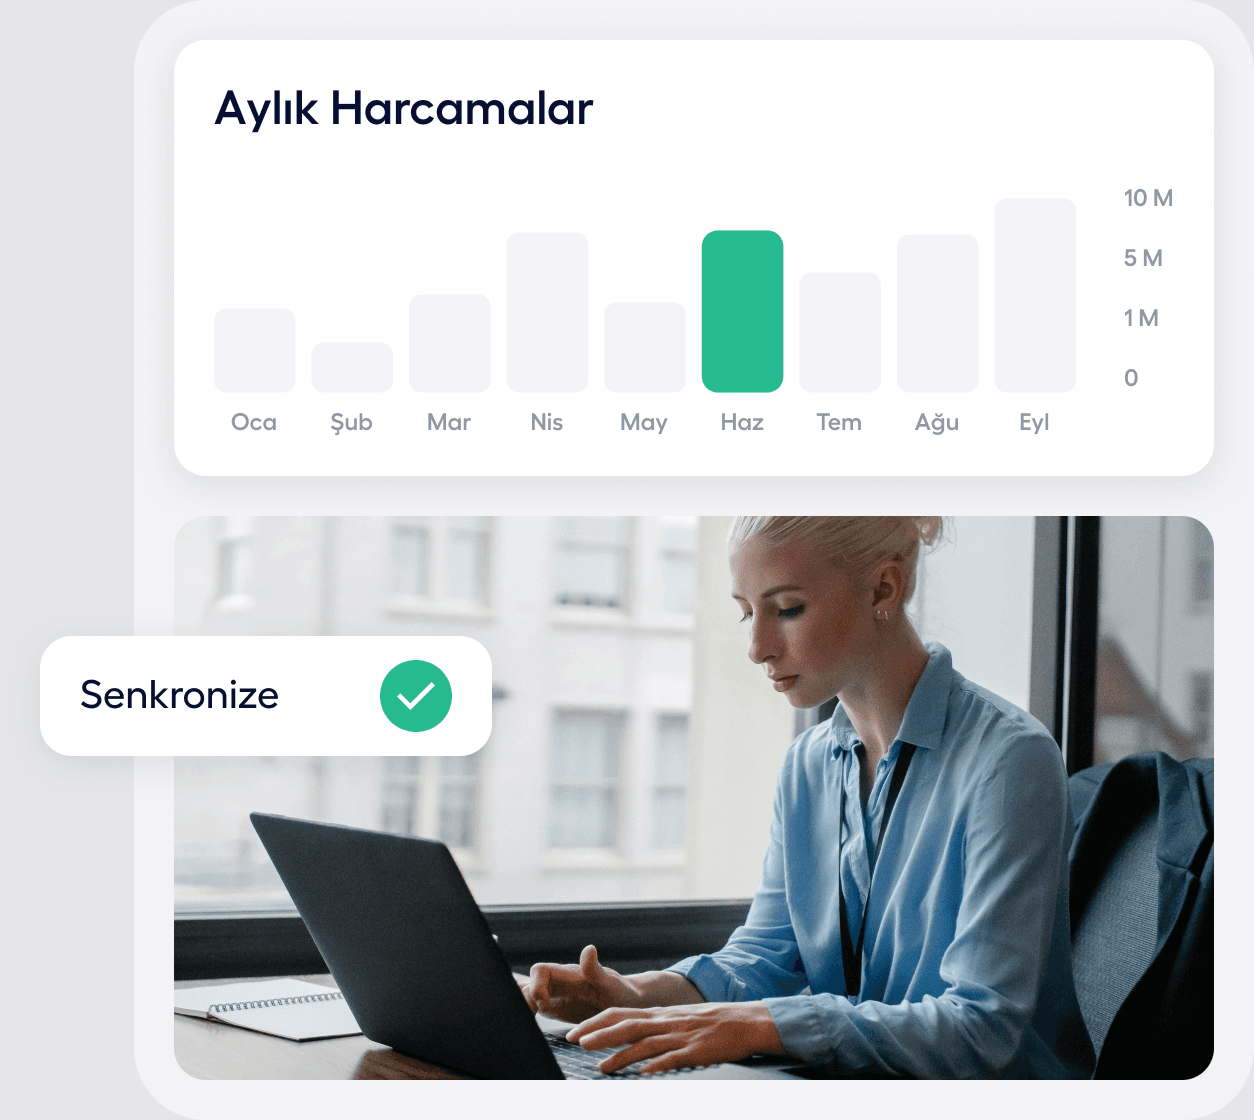
Ticari Kredi Kartları
Şirket Kartlarını Merkezileştirin
Bizigo, şirket kredi kartlarını tek merkezden yönetmenizi sağlayan esnek ve güvenli bir altyapı sunar. Bankalardan akan anlık kart işlemleri sistemde görüntülenir. Siz de kart harcamaları üzerinde tam kontrol sağlarsınız.
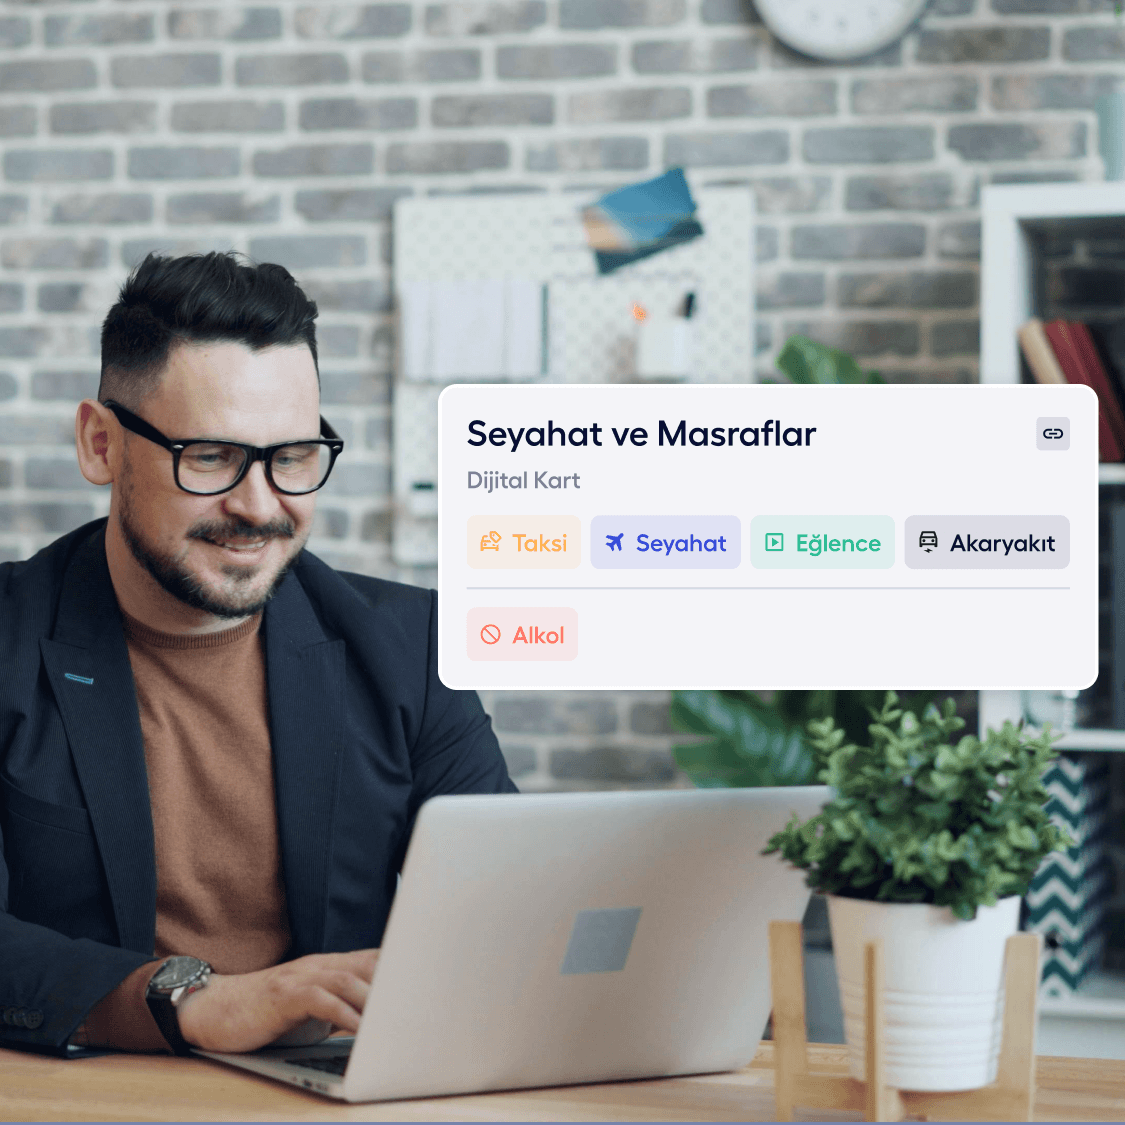


Kart Harcama Politika Kontrolü
Kart Harcamalarını Kurala Bağlayın
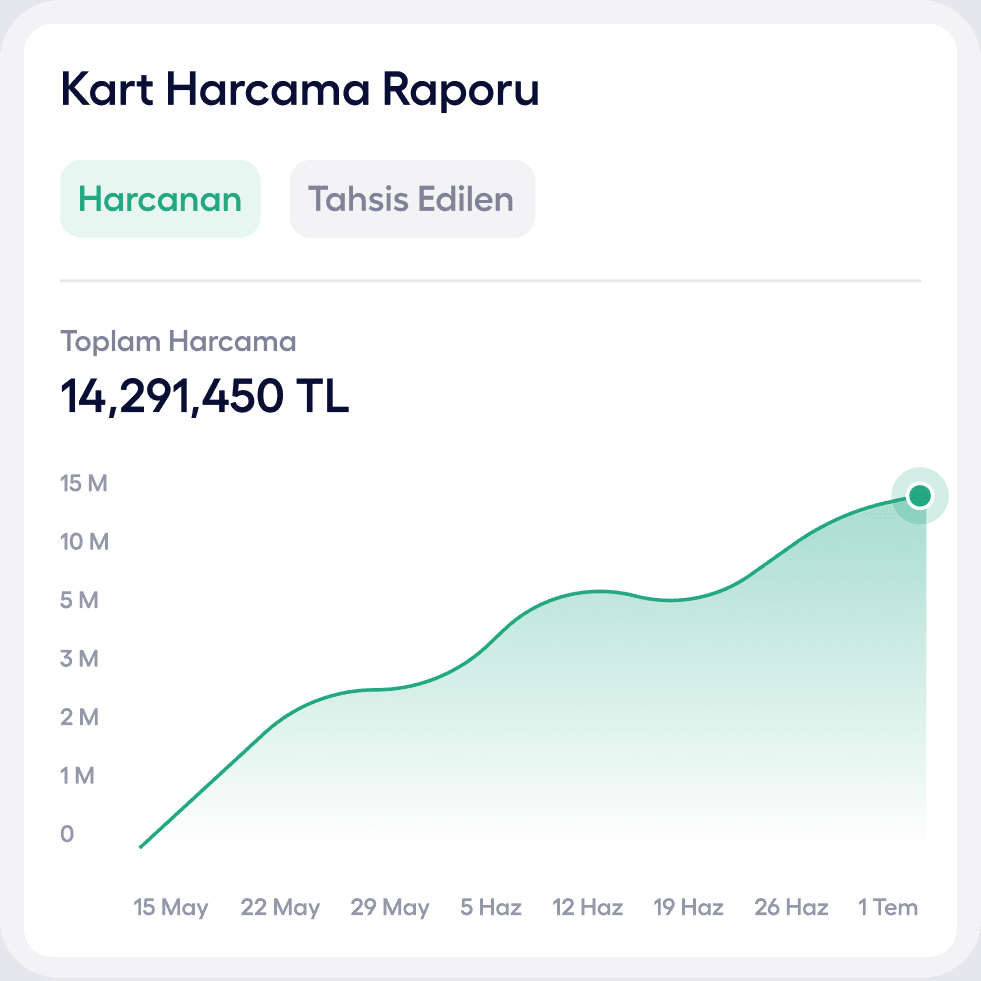
Bizigo, şirket kartı harcamalarını belirlediğiniz gider politikalarına ve limitlere göre otomatik olarak denetler. İşlem detaylarını anlık analiz ederek kural dışı veya şüpheli harcamaları yöneticilere raporlar. Siz de uygunsuz harcamaları daha gerçekleşmeden tespit edersiniz.
Canlı Kart Entegrasyonu
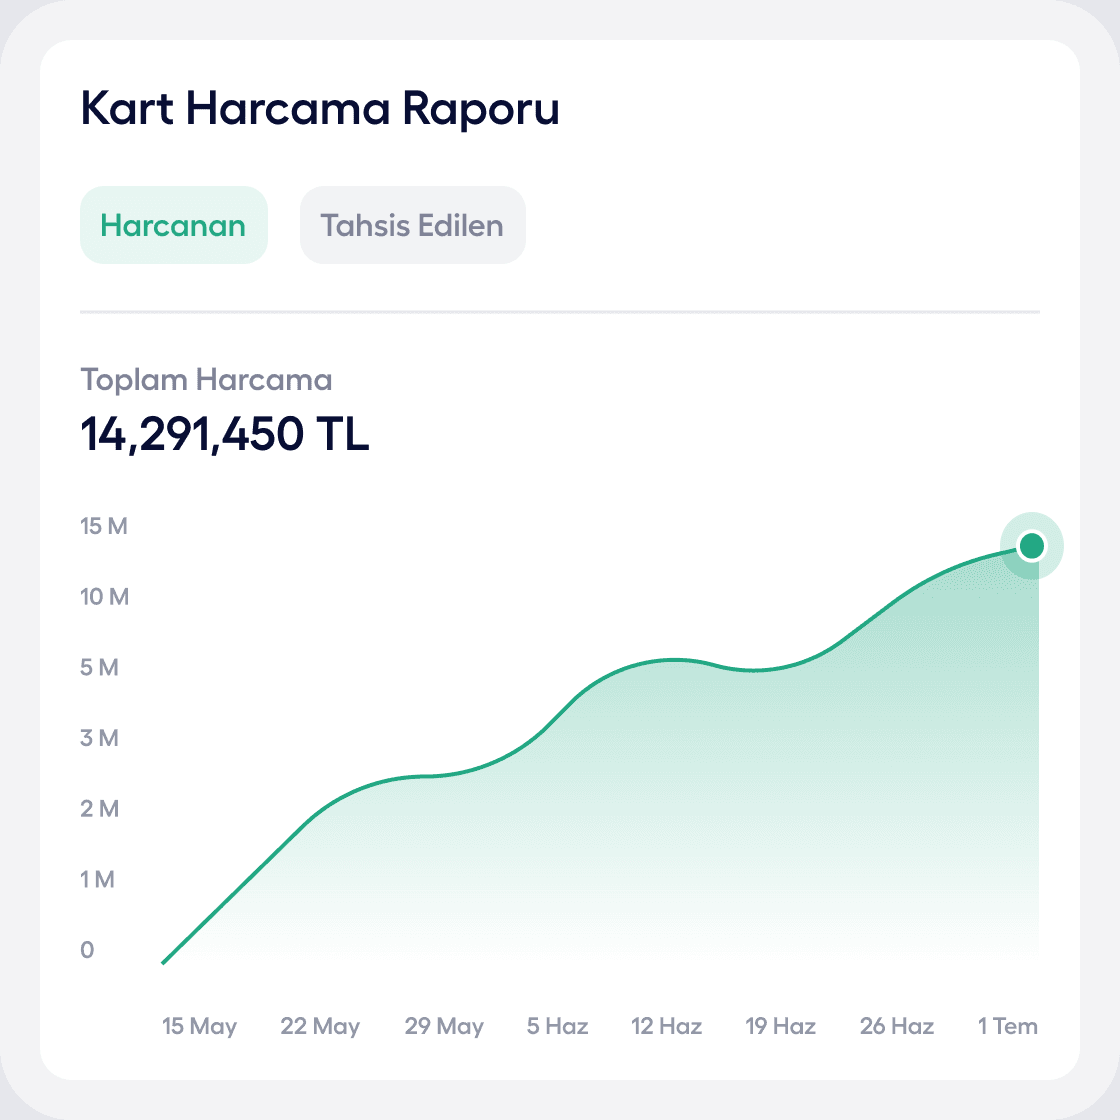
Kart Harcamalarını Anlık Görün
Bizigo, banka ekstrelerini beklemeden tüm şirket kartı harcamalarını gerçek zamanlı olarak tek panelde toplar. Güvenli banka entegrasyonları sayesinde işlemler anında sisteme yansır. Siz de ay sonu kart mutabakatlarında ciddi zaman kazanırsınız.
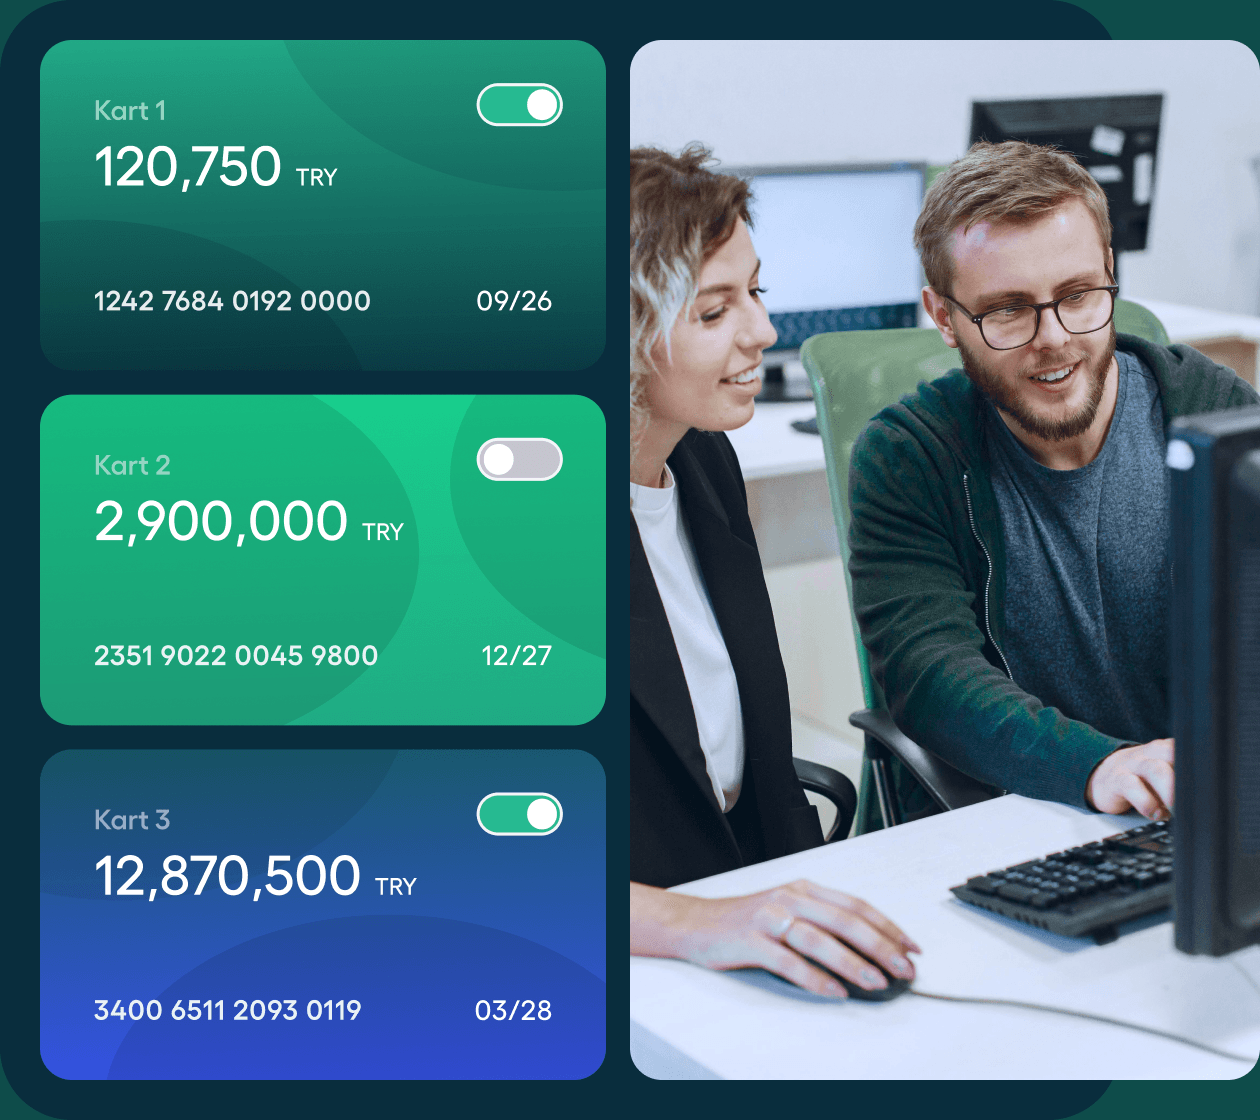
Anında Kart Ekleme/Çıkarma
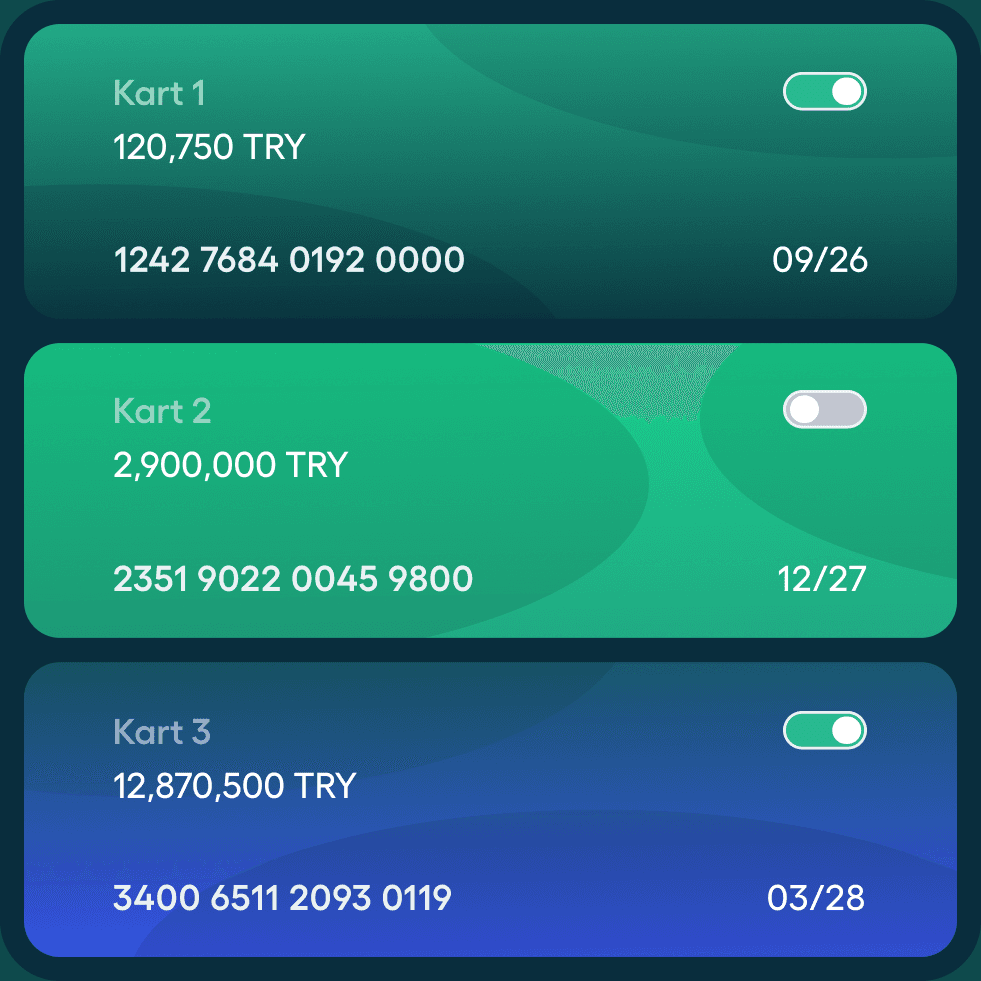
Kartları Tek Tıkla Yönetin
Bizigo, kart yaşam döngüsünü uçtan uca dijitalleştirir. Yeni işe başlayan personeller için saniyeler içinde kart tanımlanmasını, işten ayrılma durumunda ise kartların tek tuşla pasife alınmasını sağlar. Böylece operasyonel risklerin ve gecikmelerin önüne geçilir, kart yönetimi daha kontrollü hale gelir.


- Aksa
- Unilever
- TAV Havalimanları
- Türkiye İş Bankası
- Yemeksepeti
- Şişecam
- Domino's
- Insider
- SunExpress
- KPMG

Bizigo'yu tercih eden markalar arasında siz de yerinizi alın.
Türkiye'nin Kurumsal Seyahat ve Masraf Yönetimi Platformu Bizigo'yla tanışın.
Bizigo'nun ücretsiz demosunu incelemek ve şirketinize özel, hızlı ve verimli çözümleri keşfetmek için lütfen formu doldurun.
Bizigo'nun ücretsiz demosunu inceleyerek size özel hızlı, verimli ve ayrıcalıklı bir deneyime adım atmak için lütfen formu doldurun.
Kurumsal ve Ticari Kredi Kartı Yönetimi Hakkında Sıkça Sorulan Sorular
Şirketlerin seyahat, satın alma, temsil-ağırlama, yazılım aboneliği ve günlük operasyon giderleri arttıkça kurumsal kartların kontrollü biçimde yönetilmesi daha önemli hâle gelir. Kartın çalışanlara tahsis edilmesi tek başına yeterli değildir, harcamaların şirket politikalarına uygun yapılması, belgelerin zamanında toplanması, işlemlerin doğru masraf kayıtlarıyla eşleştirilmesi ve finans ekiplerinin tüm süreci görünür biçimde takip edebilmesi gerekir. Bu nedenle kurumsal kredi kartı yönetimi, şirketlerin yalnızca ödeme süreçlerini değil, harcama kontrolü, çalışan yetkilendirmesi, masraf takibi, mutabakat ve finansal raporlama süreçlerini de doğrudan etkileyen bir konudur. Bu bölümde kurumsal ve ticari kartların kullanımı, limit yönetimi, güvenlik, mutabakat ve dijital kart yönetimi hakkında sık sorulan soruların yanıtlarını bulabilirsiniz.
Kurumsal kredi kartı, şirketin çalışanlarına veya yetkililerine iş amaçlı harcamalarda kullanmaları için tahsis ettiği ve kullanım sorumluluğu şirket tarafından belirlenen bir ödeme aracıdır. Kartlar, iş seyahati, konaklama, ulaşım, temsil-ağırlama, ofis giderleri, yazılım abonelikleri ve şirket tarafından onaylanan diğer giderlerde kullanılabilir.
Bireysel kredi kartlarından farklı olarak kurumsal kart kullanımı yalnızca kart sahibinin kişisel harcama tercihlerine bağlı değildir. Şirket bütçesi, çalışan yetkisi, harcama politikası, departman ihtiyaçları ve finansal raporlama süreçleri kart kullanımını doğrudan şekillendirir.
Örneğin, sık seyahat eden bir çalışanın uçak, otel ve ulaşım giderleri için kullandığı çalışan kartı, şirketin belirlediği seyahat politikası ve limitler doğrultusunda yönetilebilir. Bu noktada seyahat yönetimi süreçlerinin kart harcamalarıyla bağlantılı şekilde ele alınması, seyahat rezervasyonundan masraf kaydına kadar daha bütünlüklü bir takip modeli oluşturulmasına yardımcı olur.
Ticari kredi kartı, işletmelerin iş faaliyetlerinden kaynaklanan giderlerini gerçekleştirmek ve bu harcamaları daha düzenli takip etmek amacıyla kullandıkları kart ürünlerinin genel adlarından biridir. Seyahat, konaklama, yakıt, ofis giderleri, satın alma, temsil-ağırlama ve operasyonel ihtiyaçlar gibi çeşitli şirket harcamaları bu kartlarla gerçekleştirilebilir.
Bireysel kredi kartlarında kullanım ağırlıklı olarak kişinin kendi ihtiyaçlarına dayanırken ticari kartlarda harcamalar şirket faaliyetleriyle ilişkilidir. Kartlar işletme adına tahsis edilebilir ve şirket içindeki yetkililere veya çalışanlara kullandırılabilir.
Bankaların ürün adlandırmaları ve sundukları özellikler farklılık gösterebilir. Bu nedenle işletme kredi kartı, şirket kartı, ticari kart veya kurumsal kart gibi ifadeler her banka tarafından aynı ürün sınıflandırmasıyla kullanılmayabilir. Temel ortak nokta, kartın işletmenin faaliyetlerinden doğan giderlerin yönetilmesine hizmet etmesidir.
Kurumsal kredi kartı yönetimi, kartların çalışanlara tahsis edilmesinden harcamaların kontrolüne, belgelerin toplanmasından dönem sonu mutabakatına kadar uzanan bütün süreci kapsar.
Etkili bir kart yönetimi sürecinde genellikle şu adımlar bulunur:
- Kart kullanacak çalışanların ve yetkililerin belirlenmesi,
- Harcama limiti ve kullanım kurallarının tanımlanması,
- İzin verilen gider kategorilerinin belirlenmesi,
- Kart işlemlerinin düzenli olarak takip edilmesi,
- Fiş ve faturaların ilgili işlemlerle eşleştirilmesi,
- Masraf onaylarının tamamlanması,
- Onaylanan kayıtların raporlama ve muhasebe süreçlerine hazırlanması.
Dolayısıyla şirket kartı yönetimi, yalnızca kartın toplam limitini veya aylık ekstresini kontrol etmek anlamına gelmez. Kart hareketinin hangi çalışan tarafından, hangi amaçla ve hangi belge karşılığında gerçekleştirildiğinin de izlenmesi gerekir.
Bu sürecin masraf yönetimi ile ele alınması, banka hareketleri ile çalışanların oluşturduğu masraf kayıtlarının daha düzenli karşılaştırılmasına katkı sağlar.
Kurumsal kredi kartı, ticari kredi kartı ve şirket kredi kartı ifadeleri günlük kullanımda çoğu zaman benzer amaçlarla kullanılır. Ancak bankalar kart ürünlerini şirket büyüklüğü, müşteri segmenti, kart özellikleri ve hizmet kapsamına göre farklı isimlerle sunabilir.
Bu nedenle kurumsal kart ile ticari kart farkı açıklanırken bütün bankalar için geçerli tek bir ürün sınıflandırmasından söz etmek doğru olmaz. Kartların ortak özellikleri daha belirleyicidir: Şirket adına veya şirketin ticari ilişkisi kapsamında sunulmaları, çalışanlara tahsis edilebilmeleri, iş amaçlı giderlerde kullanılmaları ve şirket tarafından belirlenen kurallarla yönetilmeleri bunlar arasında sayılabilir.
Bizigo, bir banka veya kredi kartı sağlayıcısı değil, şirketlerin mevcut kurumsal ve ticari kartlarıyla gerçekleştirilen harcamaları daha etkin biçimde yönetmelerini destekleyen bir teknoloji platformudur. Kart işlemlerinin masraf kayıtları, fiş ve faturalar, şirket politikaları ve onay süreçleriyle entegre biçimde ele alınmasını sağlayarak finans ekiplerine daha görünür, kontrollü ve izlenebilir bir yönetim yapısı sunar.
Kurumsal kartların kontrollü yönetilmesi, şirketlerin harcamalar üzerinde daha yüksek görünürlük elde etmesine yardımcı olur. Finans ekiplerinin hangi çalışanın, hangi tarihte, hangi işletmede ve hangi amaçla harcama yaptığını takip edebilmesi, bütçe kontrolü ve finansal raporlama açısından önem taşır.
Kontrolsüz veya ortak kullanılan kartlar çeşitli operasyonel sorunlara yol açabilir. Bunlar arasında eksik fiş ve faturalar, şirket politikası dışında yapılan işlemler, limit aşımı, mükerrer masraf kayıtları ve uzun süren dönem sonu kontrolleri yer alabilir.
Merkezi bir kart harcama takibi sistemi sayesinde kart hareketleri ile çalışanların masraf beyanları daha sistematik biçimde karşılaştırılabilir. Özellikle yüksek işlem hacmine sahip şirketlerde bu yapı finans ekiplerinin manuel kontrollerini azaltarak sorunlu veya eksik kayıtların daha erken fark edilmesini sağlar.
Kurumsal kredi kartı politikası, şirket kartlarının kimler tarafından, hangi amaçlarla ve hangi sınırlar içinde kullanılacağını açıklayan kurallar bütünüdür. Açık bir politika oluşturulması hem çalışanların sorumluluklarını anlamasını hem de finans ekiplerinin işlemleri ortak kriterlere göre değerlendirmesini sağlar.
Bir kart politikası hazırlanırken temel olarak şu konular belirlenebilir:
- Kimlerin kart kullanabileceği ve kart tahsis kriterleri,
- İzin verilen ve yasaklanan gider kategorileri,
- Çalışan veya departman bazında uygulanacak limitler,
- Fiş ve faturaların sisteme yüklenme veya teslim süreleri,
- Harcamaların hangi yöneticiler tarafından onaylanacağı,
- Kişisel kullanım, nakit çekim ve yurt dışı harcamalarına ilişkin kurallar,
- Online alışveriş ve abonelik ödemelerinin nasıl yönetileceği,
- Kayıp, çalıntı, işten ayrılma veya görev değişikliği durumlarında izlenecek süreçler.
Şirket kartı kullanım kuralları finans, insan kaynakları, satın alma ve ilgili yönetim ekiplerinin ihtiyaçları dikkate alınarak hazırlanabilir. Politikanın çalışanlara açık biçimde duyurulması ve iş ihtiyaçları değiştikçe gözden geçirilmesi de önemlidir.
Özellikle tedarikçi ve satın alma kaynaklı kart harcamalarının satın alma & tedarikçi yönetimi süreçleriyle ilişkilendirilmesi, harcamaların yalnızca kart bazında değil tedarikçi ve kategori bazında da değerlendirilmesini kolaylaştırır.
Her çalışana otomatik olarak çalışan kredi kartı verilmesi gerekmez. Kart tahsisi, çalışanın görevi, harcama sıklığı, departmanı, yetkisi ve operasyonel ihtiyaçları dikkate alınarak yapılmalıdır.
Kurumsal karta ihtiyaç duyabilecek çalışanlara şu gruplar örnek gösterilebilir:
- Düzenli olarak iş seyahatine çıkan çalışanlar,
- Saha operasyonlarında görev alan ekipler,
- Satın alma yetkisine sahip çalışanlar,
- Şirket adına düzenli ödeme yapan yöneticiler,
- Proje bütçelerini yöneten sorumlular,
- Tekrarlayan operasyonel giderleri bulunan ekipler.
Kart tahsis edilmeden önce çalışanın hangi giderler için kart kullanabileceği, kart harcama limiti, onay sorumlusu ve fiş-fatura yükleme yükümlülüğü açık biçimde tanımlanmalıdır.
İşten ayrılma, görev değişikliği veya uzun süreli izin gibi durumlarda kart yetkisinin yeniden değerlendirilmesi de kart güvenliği açısından önem taşır.
Kart limitlerinin tüm çalışanlar için aynı olması her zaman doğru bir yaklaşım değildir. Çalışan bazlı kart limiti belirlenirken kişinin görevi, geçmiş harcama davranışları, departman bütçesi, seyahat sıklığı, proje ihtiyaçları ve kullandığı gider kategorileri dikkate alınmalıdır.
Örneğin, sık seyahat eden bir yöneticinin kurumsal kredi kartı limiti ile yalnızca belirli ofis giderleri için kart kullanan bir çalışanın limiti farklı olabilir.
Şirketler yalnızca aylık toplam limit değil,
- işlem başına harcama limiti,
- günlük kullanım limiti,
- belirli masraf kategorilerine özel limit,
- proje süresince geçerli geçici limit
gibi farklı kontrol mekanizmaları da oluşturabilir.
Limitlerin sabit bırakılması yerine gerçek harcama davranışları ve değişen iş ihtiyaçları doğrultusunda belirli aralıklarla gözden geçirilmesi daha sağlıklı bir yaklaşım olur.
Kurumsal kredi kartları yalnızca şirket politikası kapsamında izin verilen ve gerçek bir iş amaçlı harcama niteliği taşıyan giderlerde kullanılmalıdır.
Şirket politikasına göre kartla gerçekleştirilebilecek harcamalar arasında ulaşım, konaklama, iş yemekleri, müşteri toplantıları, ofis ihtiyaçları, yazılım abonelikleri, eğitim giderleri, fuar katılımları ve proje harcamaları yer alabilir.
Ancak her gider türünün bütün şirketlerde izinli olduğu düşünülmemelidir. Şirketler çalışan, departman, proje veya masraf kategorisine göre farklı kullanım kuralları oluşturabilir.
Kişisel tatil, özel alışveriş veya bireysel seyahat gibi giderlerin kurumsal kart politikasıyla karıştırılmaması gerekir. Çalışanların kişisel seyahat ihtiyaçları ayrı süreçlerde değerlendirilebilir, bu noktada kişisel seyahatler ile şirket adına gerçekleştirilen iş seyahatlerinin sınırlarının açık tutulması önemlidir.
Kart harcama takibi, yalnızca banka ekstresindeki toplam borcun kontrol edilmesinden daha kapsamlıdır. Kart hareketleri çalışan, departman, proje, masraf merkezi, tarih, tedarikçi ve harcama kategorisi gibi farklı kırılımlarda takip edilebilir.
Bir kart işleminin doğru değerlendirilmesi için genellikle şu bilgiler birlikte ele alınır:
- İşlemi gerçekleştiren çalışan,
- İşlem tarihi ve tutarı,
- Para birimi,
- Harcamanın yapıldığı iş yeri veya tedarikçi,
- Harcama amacı ve masraf kategorisi,
- Fiş veya fatura,
- Gerekli yönetici veya finans onayları.
Bekleyen provizyonlar ile kesinleşen işlemler de birbirinden ayrılmalıdır. Kart ekstresindeki bir hareketin tek başına şirket muhasebesinde doğru masraf kaydı oluşturmak için yeterli olmayabileceği unutulmamalıdır.
Dijital masraf yönetimi sistemleri, banka işlem verileriyle çalışanların masraf kayıtlarını aynı ortamda bir araya getirerek kontrol sürecinin daha düzenli yürütülmesine yardımcı olur.
Kart işlemlerinin belgelerle eşleştirilmesi, finans ekiplerinin harcamanın gerçekten iş amacı taşıdığını ve doğru tutarla kaydedildiğini doğrulayabilmesi açısından önemlidir.
Eşleştirme sırasında işlem tutarı, tarih, para birimi, iş yeri ve çalışan bilgileri ilgili fiş veya faturayla karşılaştırılır. Çalışan, harcama sonrasında belgeyi dijital sisteme yükleyebilir, belgede bulunan tutar, vergi ve diğer bilgiler masraf kaydına aktarılabilir ve kayıt ilgili kart hareketiyle ilişkilendirilebilir.
Bu süreçte özellikle şu durumların kontrol edilmesi gerekir:
Eşleşmeyen tutarlar, eksik belgeler, para birimi farklılıkları veya aynı belgenin birden fazla masraf kaydında kullanılması finans ekiplerinin incelemesini gerektirebilir.
Dijital sistemlerde banka tarafından iletilen işlem verisi ile çalışanın oluşturduğu masraf beyanının karşılaştırılması, manuel eşleştirme ihtiyacını azaltırken uyuşmazlıkların daha görünür hâle gelmesini sağlayabilir.
Kredi kartı mutabakatı, bankadan gelen kart hareketlerinin çalışanların beyan ettiği masraf kayıtları, fiş ve faturalar ile şirketin finansal veya muhasebe kayıtlarıyla karşılaştırılması sürecidir.
Mutabakat sırasında işlem tutarı, tarih, iş yeri, para birimi, çalışan, gider kategorisi ve belge bilgileri kontrol edilebilir. Bir hareketin banka ekstresinde bulunması, masraf kaydının otomatik olarak doğru olduğu anlamına gelmez.
Eksik belge, yanlış kategori, mükerrer kayıt, kişisel kullanım şüphesi veya tutar uyuşmazlığı bulunan işlemler ayrıca incelemeye alınabilir.
Kontroller ve gerekli onaylar tamamlandıktan sonra doğrulanan işlemler şirketin raporlama ve muhasebe süreçlerine aktarılabilir. Bu yapı özellikle yüksek sayıda kurumsal kart kullanılan şirketlerde dönem sonu kontrol yükünün daha sistematik yönetilmesine katkı sağlar.
Şirket politikasına uymayan, belirlenen limiti aşan, kişisel kullanım şüphesi taşıyan, mükerrer görünen veya belgesi bulunmayan kart hareketleri incelemeye alınmalıdır.
Böyle bir işlemin tespit edilmesi, doğrudan suistimal yapıldığı anlamına gelmez. Öncelikle çalışandan açıklama veya eksik belge talep edilebilir. Gerekli durumlarda kayıt yöneticiye veya finans ekibine yönlendirilerek ek kontrol gerçekleştirilebilir.
Şirketin kurumsal kredi kartı politikası doğrultusunda;
- ek onay istenmesi,
- çalışandan açıklama talep edilmesi,
- şirket dışı giderin geri ödenmesinin istenmesi,
- kart limitinin yeniden düzenlenmesi,
- kart kullanımının geçici olarak kısıtlanması
gibi farklı aksiyonlar uygulanabilir.
Olağan dışı bir işlemin yalnızca sistem tarafından işaretlenmiş olması kesin bir ihlal anlamına gelmediğinden, çalışan hakkında değerlendirme yapılmadan önce işlemin bağlamı ve belgeleri incelenmelidir.
Kart güvenliği, yalnızca kart numarasının veya şifrenin korunmasıyla sınırlı değildir. Kullanıcı yetkilerinin doğru belirlenmesi, limitlerin ihtiyaçlara göre düzenlenmesi ve işlemlerin düzenli izlenmesi de güvenli kart yönetiminin önemli parçalarıdır.
Şirketler kart güvenliğini güçlendirmek için çalışan bazlı kullanım yetkileri belirleyebilir, izin verilen harcama alanlarını sınırlandırabilir ve ihtiyaç bulunmadığında kartların kullanımını kısıtlayabilir.
Kayıp veya çalıntı durumunda ilgili bankaya hızlı biçimde bildirim yapılması gerekir. İşten ayrılan veya görev değişikliği yaşayan çalışanların kart yetkilerinin zamanında kaldırılması da önemlidir.
Ortak kart kullanımından mümkün olduğunca kaçınılması, hangi işlemin hangi çalışan tarafından gerçekleştirildiğinin izlenebilirliğini artırır. Online harcamalarda ise şirket politikasına ve bankanın sunduğu olanaklara bağlı olarak sanal kart, geçici limit veya işlem bazlı limit gibi yöntemler değerlendirilebilir.
Banka ekstreleri, Excel dosyaları, e-postalar ve fiziksel fişler üzerinden yürütülen manuel kart yönetimi süreçleri özellikle kart ve işlem sayısı arttıkça karmaşıklaşabilir.
Eksik belgeler, çalışanlardan geç gelen masraf kayıtları, farklı dosyalarda tutulan veriler ve uzun süren ay sonu kontrolleri finans ekiplerinin operasyonel yükünü artırabilir.
Dijital kurumsal kart yönetiminde ise banka işlem verileri, çalışan beyanları, fiş-faturalar, onay süreçleri ve politika kontrolleri aynı yapı içinde takip edilebilir. İşlem geçmişinin merkezi olarak görüntülenmesi, belgelerin kart hareketleriyle ilişkilendirilmesi ve uyuşmazlıkların daha erken tespit edilmesi kontrol süreçlerini kolaylaştırabilir.
Kart ve masraf süreçlerini bütüncül biçimde ele almak isteyen şirketler açısından kurumsal masraf yönetimi danışmanlığı, mevcut iş akışlarının değerlendirilmesi ve daha standart bir operasyon yapısının oluşturulması için dikkate alınabilecek yaklaşımlardan biridir.
İşletmeler açısından “kredi kartı komisyonu” ifadesi çoğunlukla müşterilerinden POS veya sanal POS aracılığıyla kartlı ödeme alan üye işyerlerinin banka ya da ödeme hizmeti sağlayıcısına ödediği işlem ücretini ifade eder.
Bütün işletmeler için geçerli tek bir sabit komisyon oranı bulunmaz. Uygulanan oran; kart türü, işlemin peşin veya taksitli olması, taksit sayısı, işletmenin işlem hacmi, sektörü, banka veya ödeme kuruluşuyla yaptığı anlaşma, paranın hesaba geçiş süresi ve bloke koşulları gibi faktörlere göre değişebilir.
TCMB, ticari müşterilerden alınabilecek bazı ücretlere ilişkin azami sınırlar belirlemektedir, uygulamada bankalar ve ödeme kuruluşları ilgili düzenlemeler çerçevesindeki sınırları aşmamak kaydıyla işletmelerle farklı ticari koşullar üzerinden anlaşabilir. Bu nedenle güncel komisyon koşulları için işletmenin çalıştığı banka veya ödeme hizmeti sağlayıcısının sözleşmesi ve güncel tarife bilgileri kontrol edilmelidir.
Kredi kartı komisyonu, kurumsal kredi kartı borcuna uygulanabilecek akdi faiz, gecikme faizi, kart aidatı veya diğer banka ücretleriyle aynı kavram değildir. Bunların her biri farklı ücret veya maliyet kalemlerini ifade eder.
Ticari kredi kartı şartları, başvuru yapılan bankaya, kart ürününe, şirket türüne ve bankanın kredi değerlendirme kriterlerine göre değişebilir. Şahıs işletmeleri, esnaf, serbest meslek sahipleri ve tüzel kişilikler farklı başvuru süreçleriyle karşılaşabilir.
Genel olarak bir ticari kredi kartı başvurusu sırasında işletmenin aktif ticari faaliyet göstermesi, yetkili kişi tarafından başvuru yapılması ve bankanın kredi değerlendirmesinden uygun sonuç alınması beklenebilir.
Bankaya ve işletmenin yapısına göre talep edilebilecek belgeler arasında şunlar bulunabilir:
- Vergi levhası,
- İşletme sahibi veya şirket yetkilisinin kimlik belgesi,
- İmza sirküleri veya imza beyannamesi,
- Oda kayıt belgesi,
- Ticaret Sicili Gazetesi,
- Finansal tablolar veya gelir belgeleri.
Ancak bütün bankaların tüm bu belgeleri istediği söylenemez.
Şirket kredi kartı başvurusu değerlendirilirken işletmenin finansal durumu, cirosu, ödeme geçmişi, mevcut kredi yükümlülükleri ve bankanın risk değerlendirmesi dikkate alınabilir. Bu unsurlar ticari kredi kartı limiti üzerinde de etkili olabilir.
Başvurunun yapılması, kartın veya talep edilen limitin kesin olarak onaylanacağı anlamına gelmez.
Şirket kredi kartı borcunun hiç ödenmemesi ile dönem borcunun yalnızca belirli bir bölümünün ödenmesi aynı durum değildir. Son ödeme tarihinde kart sözleşmesinde belirtilen gerekli ödemenin yapılmaması hâlinde sözleşme ve ilgili düzenlemeler doğrultusunda akdi faiz veya gecikme faizi gündeme gelebilir.
TCMB, kredi kartı işlemlerinde uygulanabilecek azami faiz oranlarını aylık olarak ilan eder ve bankalar bu azami oranları aşmamak koşuluyla uygulayacakları oranları belirleyebilir.
Ödeme gecikmesinin devam etmesi durumunda, kart sözleşmesine ve bankanın uygulamalarına bağlı olarak kartın yeni işlemlere kapatılması, limitin yeniden değerlendirilmesi veya borcun tahsiline yönelik idari ya da hukuki süreçlerin gündeme gelmesi mümkündür.
Gecikmiş borçlar şirketin bankacılık ilişkilerini ve gelecekteki ticari kredi değerlendirmelerini de etkileyebilir. Şirket ortaklarının, kart kullanıcılarının veya kefillerin borca ilişkin sorumluluğu ise şirket türüne, sözleşme hükümlerine ve verilen teminatlara göre değişebilir.
Bu nedenle bütün bankalar ve bütün borçlar için “belirli bir gün sonunda mutlaka aynı işlem uygulanır” şeklinde kesin bir süre vermek doğru değildir. Ödeme güçlüğü yaşanması hâlinde gecikme büyümeden kartın bulunduğu bankayla iletişime geçilmesi; gerekli durumlarda finansal veya hukuki uzman desteği alınması daha sağlıklı bir yaklaşım olacaktır.
Bizigo, şirketlerin mevcut kurumsal ve ticari kredi kartlarıyla gerçekleştirdiği harcamaları masraf yönetimi süreçleriyle entegre biçimde yönetmesine olanak tanıyan dijital bir platformdur. Kart işlemlerinin masraf kayıtları, fiş ve faturalar, şirket politikaları ve onay süreçleriyle aynı yapı içinde ele alınmasını sağlayarak finans ekiplerinin daha kontrollü ve izlenebilir bir süreç yürütmesini sağlar.
Banka tarafından sunulan kartlarla gerçekleştirilen işlemler, çalışanların oluşturduğu masraf kayıtları ve sisteme yüklediği belgelerle aynı platformda bir araya getirilebilir. Böylece finans ekipleri kart hareketlerini yalnızca banka ekstresi üzerinden değerlendirmek yerine harcamanın kim tarafından, hangi amaçla ve hangi belgeyle gerçekleştirildiğini bütüncül biçimde inceleyebilir.
İş Bankası ticari kredi kartlarıyla yapılan işlemlerde Visa Commercial Format entegrasyonu sayesinde bankadan gelen doğrulanmış işlem verileri Bizigo’ya aktarılabilir. Tutar, işlem tarihi, para birimi, iş yeri ve MCC gibi bilgiler, çalışanların oluşturduğu masraf kayıtlarıyla karşılaştırılarak kontrol süreçleri daha sistematik hâle getirilir.
Bu yapı, eksik belge bulunan, masraf kaydıyla eşleşmeyen veya şirket politikasına uygunluğu değerlendirilmesi gereken işlemlerin daha kolay tespit edilmesine yardımcı olur. Kart hareketleri ile çalışan beyanlarının dijital ortamda buluşturulması, manuel ekstre kontrollerinin ve farklı Excel dosyaları üzerinden yürütülen mutabakat süreçlerinin azaltılmasını sağlar.
Bizigo ile kurumsal kredi kartı yönetimi, kart hareketlerinin görüntülenmesinin ötesine geçerek işlem, masraf kaydı, fiş-fatura, politika kontrolü ve onay süreçlerinin bağlantılı biçimde yönetilmesini sağlar. Böylece şirketler kart harcamaları üzerinde daha güçlü bir görünürlük elde ederken finans ekipleri kontrol, mutabakat ve raporlama süreçlerini daha düzenli ve verimli şekilde yürütür.