



Satın Alma ve Tedarikçi Yönetimi
Şirket Giderlerinde Uçtan Uca Kontrol
Bizigo, satın alma ve tedarikçi süreçlerini merkezi ve denetlenebilir bir yapıya dönüştürür, hatalı giderlerin önüne geçer.
GELEN E-FATURA ENTEGRASYONU
e-Faturaları Otomatik Yakalayın
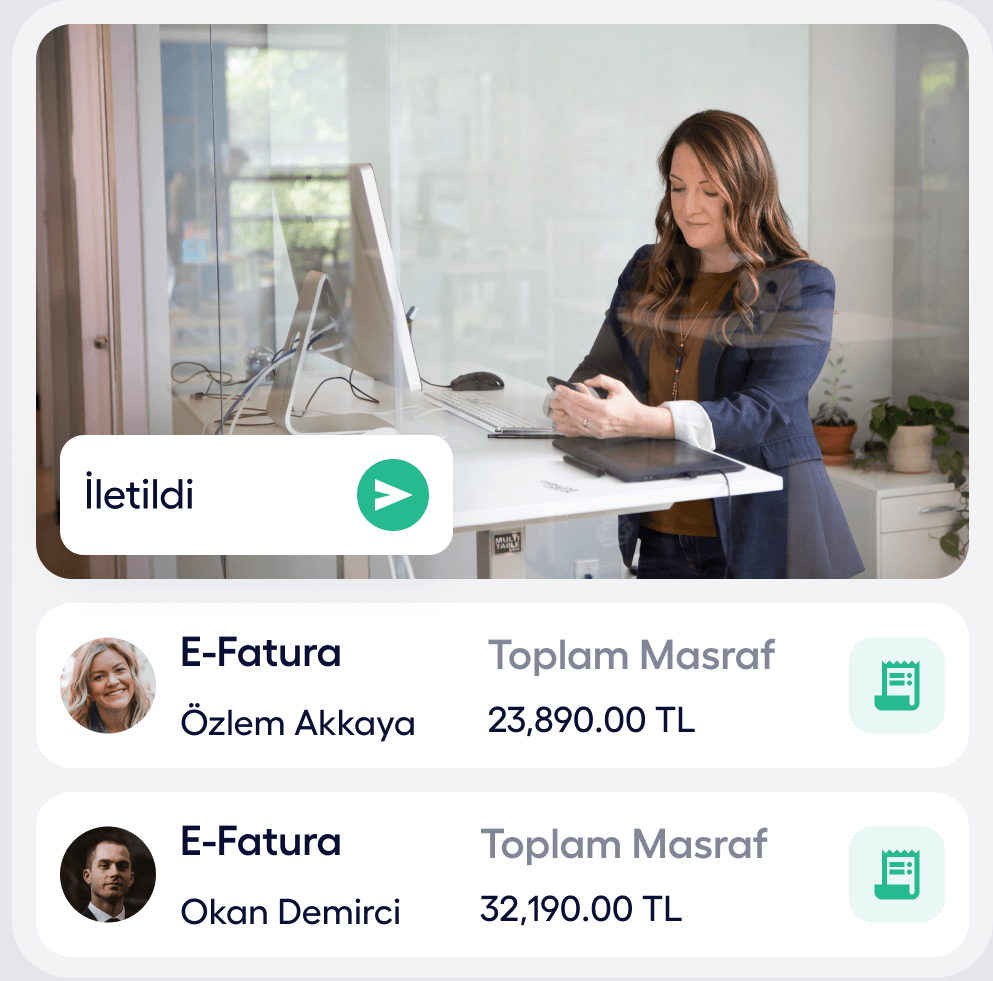
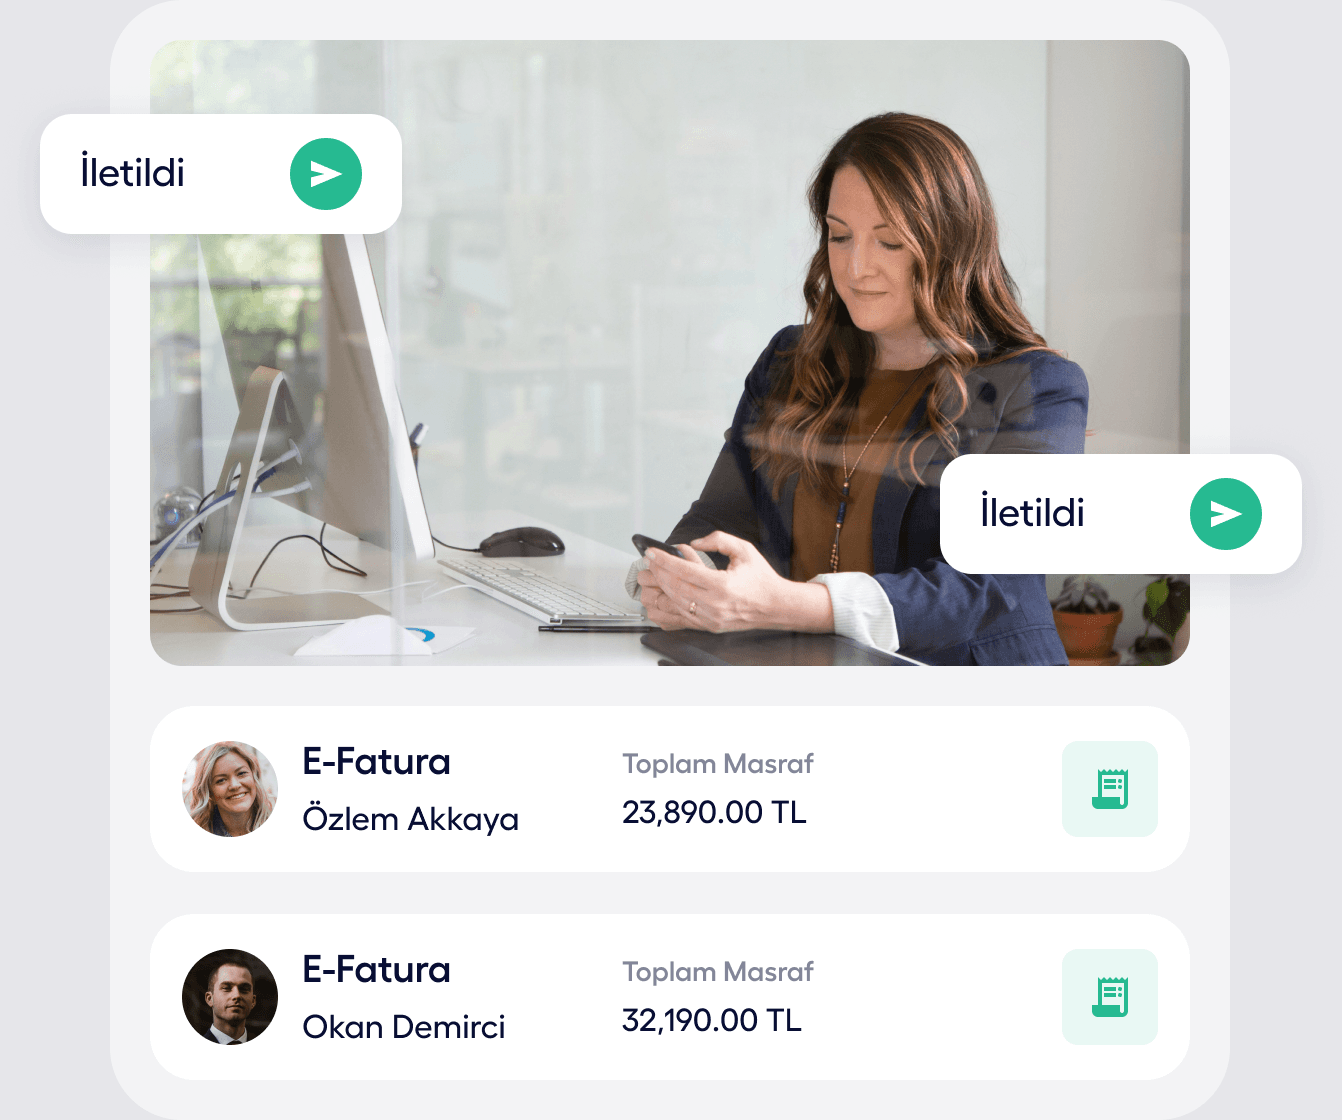
Bizigo, özel entegratörlerle tam uyumlu altyapısı sayesinde tedarikçilerden gelen e-faturaları otomatik olarak yakalar ve sisteme dahil eder. Siz de e-postalar arasında kaybolan faturalarla uğraşmadan tüm fatura trafiğini merkezi ve yasal uyumlu bir platformdan yönetirsiniz.
Şirket Gider Politika Kontrolü
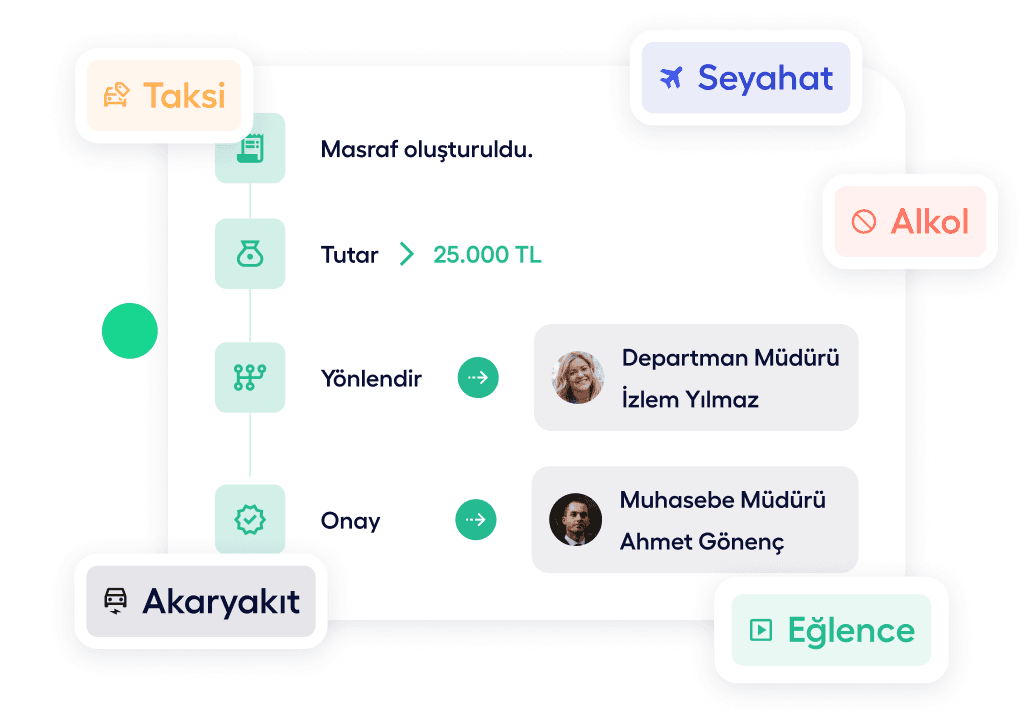
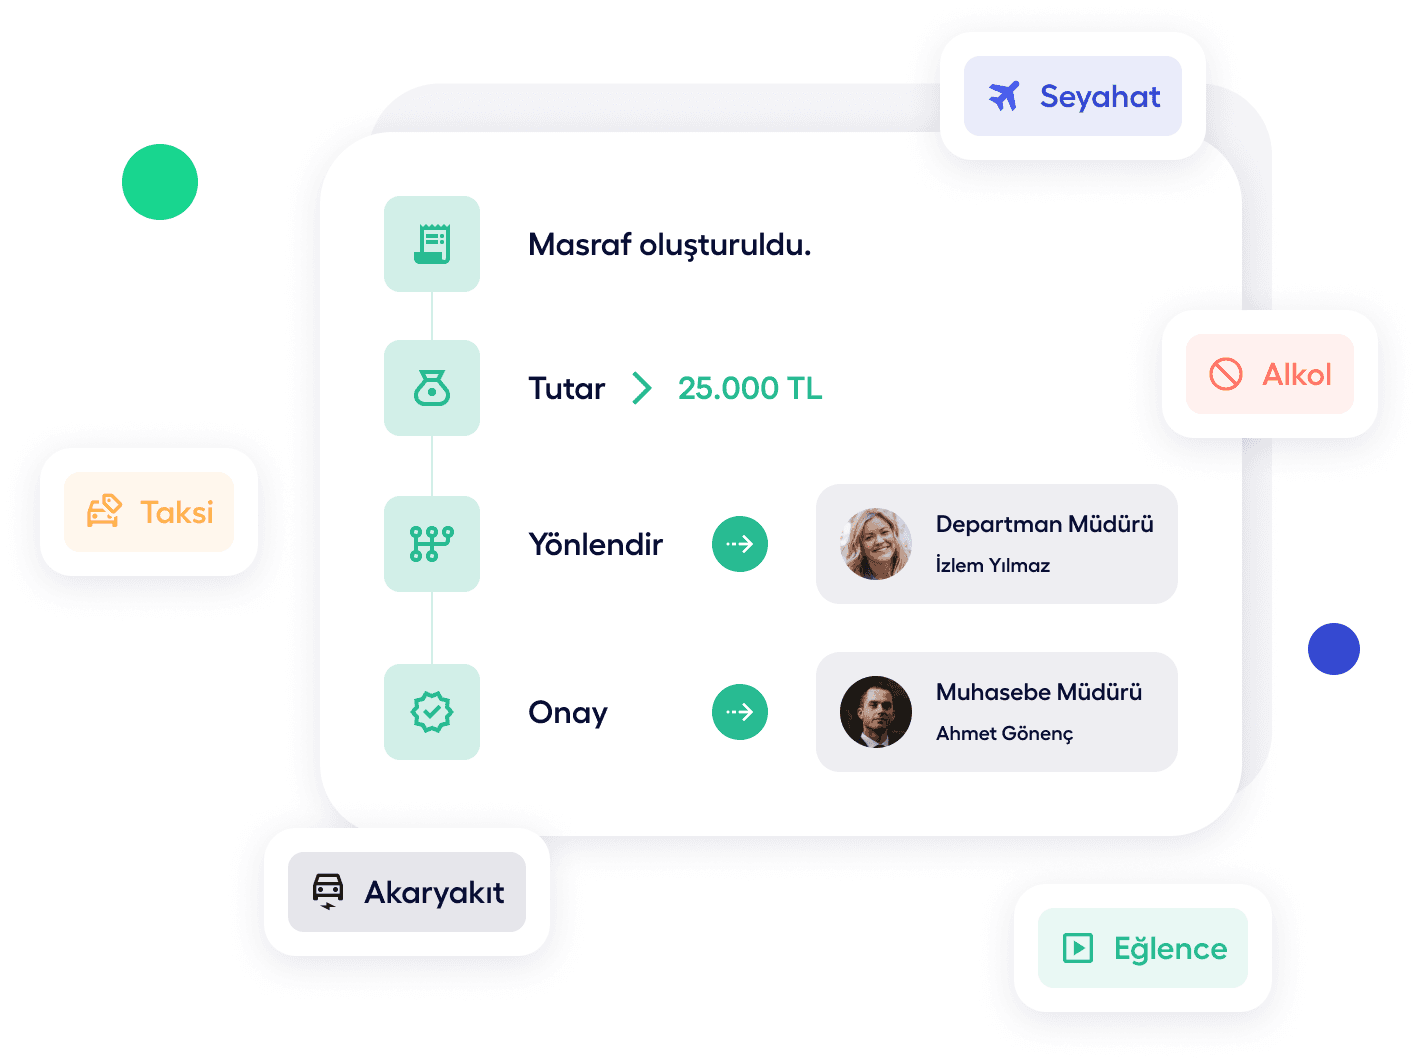
Bizigo, gelen her e-faturayı ilgili departmanın onay sürecine otomatik olarak dahil edererek bütçe kontrollerini sistematik hale getirir ve hatalı faturaların ödeme listesine girmesini engeller.
TEDARİKÇİ EKLEME/ÇIKARMA
Tedarikçileri Tek Merkezden Yönetin
Bizigo, çalıştığınız tüm tedarikçileri tek bir merkezi veri tabanında toplar. ERP sisteminizle uyumlu ve şeffaf bir yapı oluşturarak tedarikçi yönetiminin daha kontrollü, izlenebilir ve sürdürülebilir hale gelmesini sağlar.
ONAY SÜRECİ BAŞLATMA
Fatura Onaylarını Dijitalleştirin
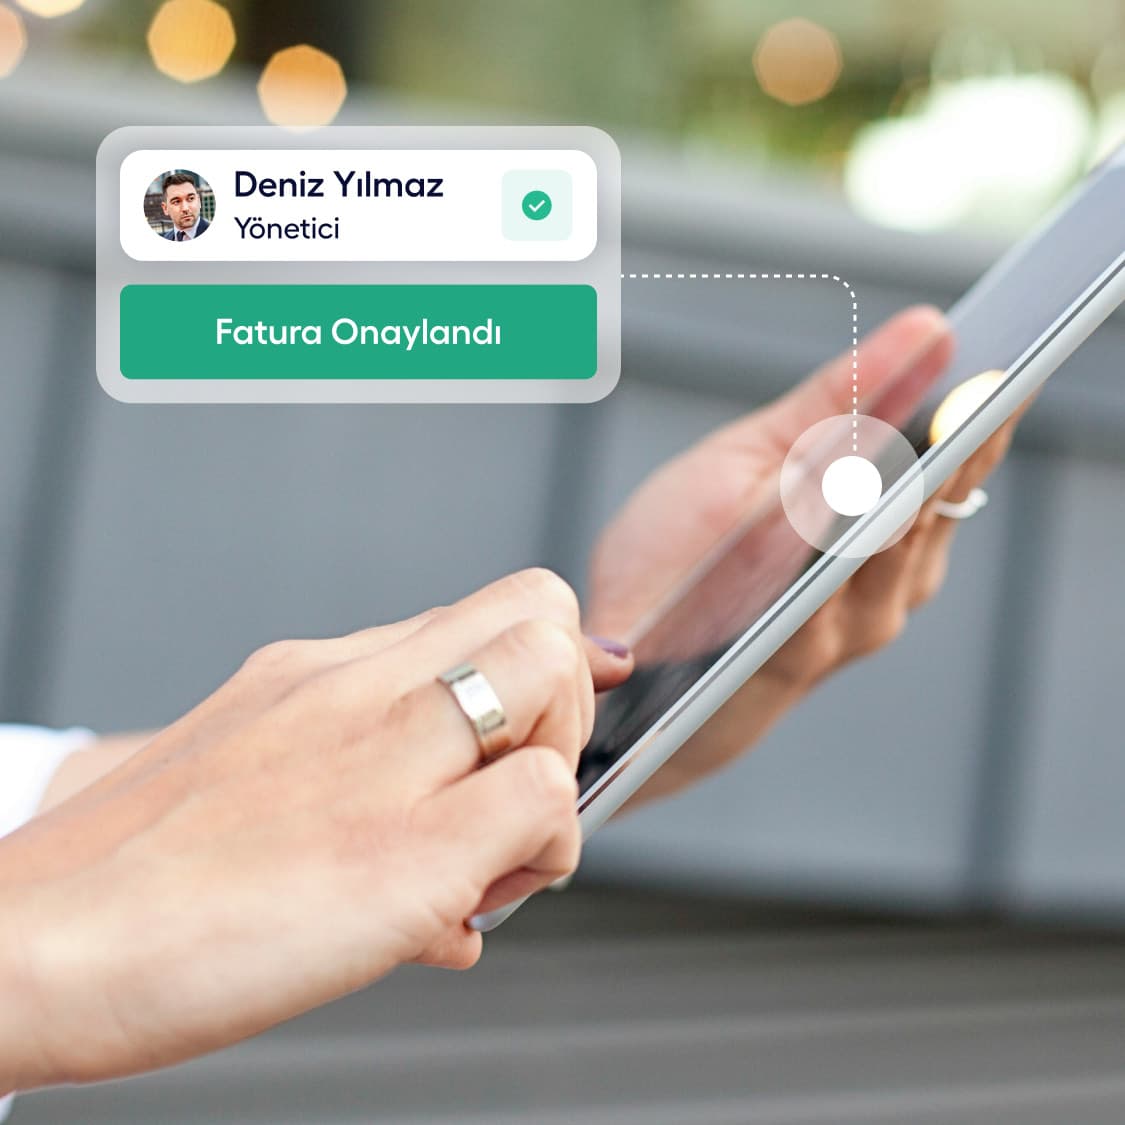
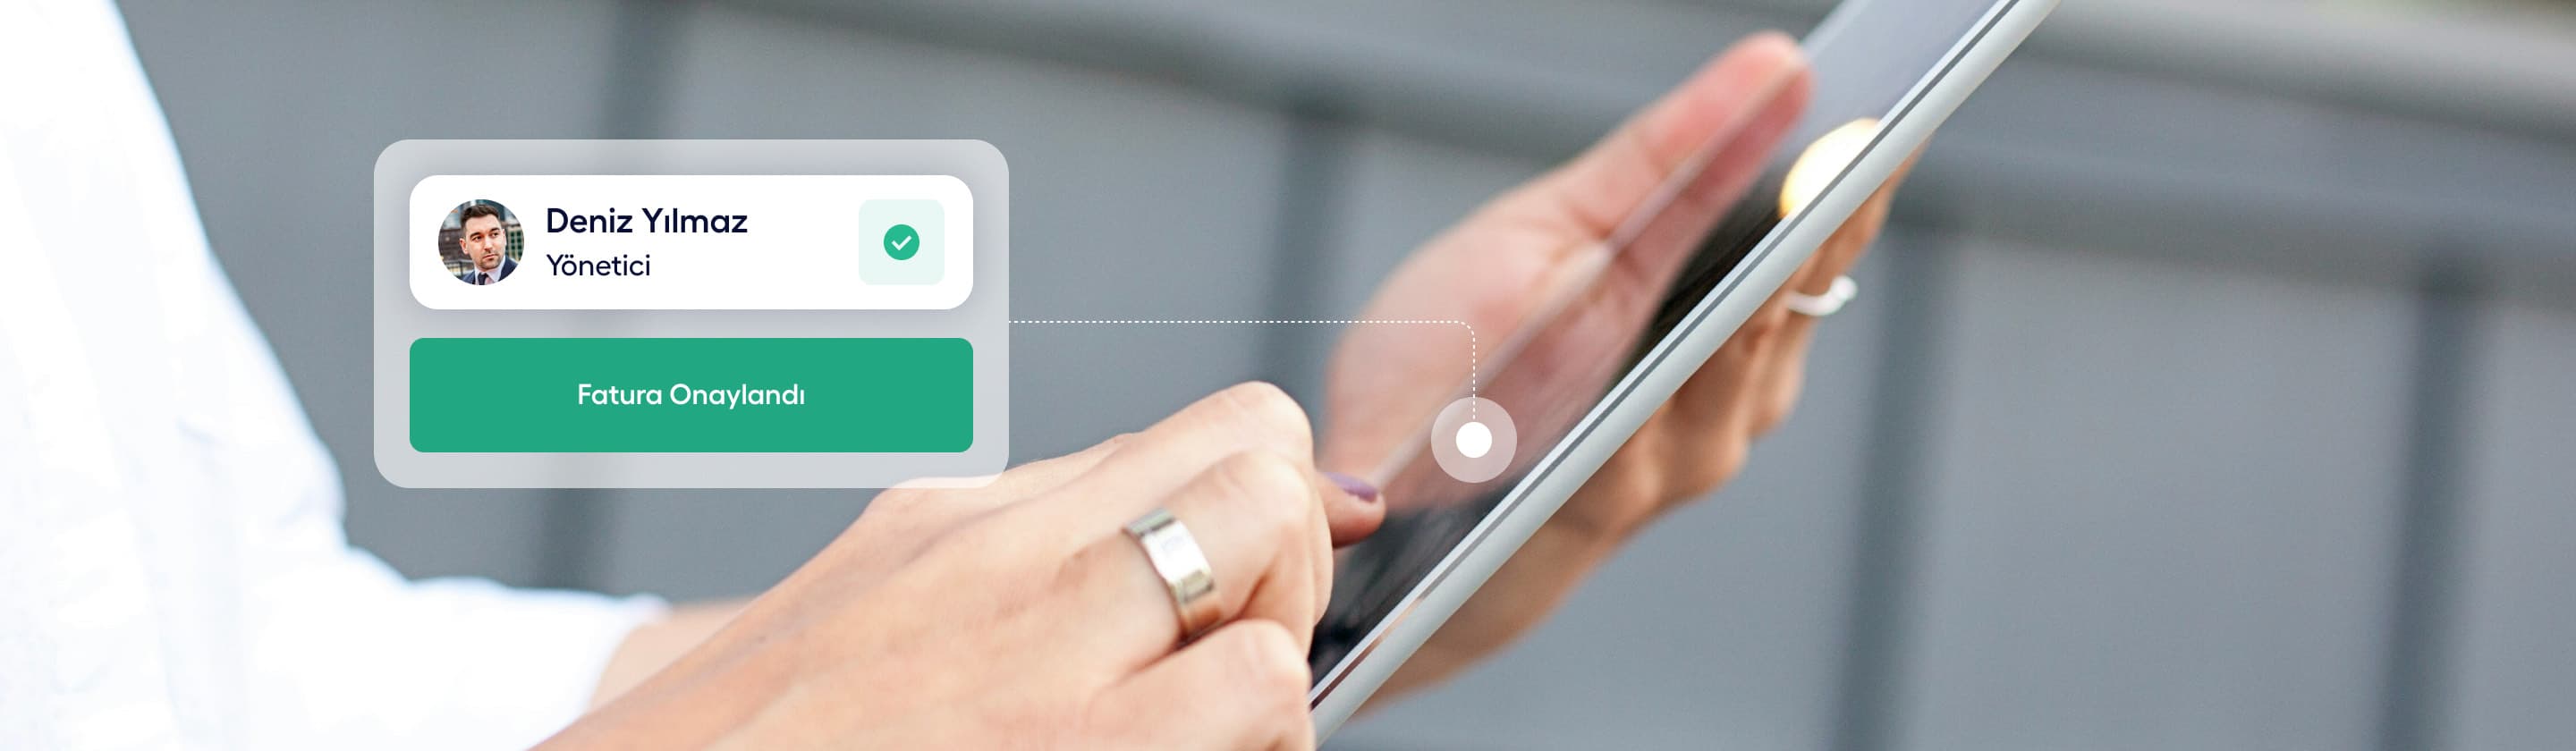
Bizigo, fatura onay süreçlerini dijital ve hiyerarşik bir yapıya kavuşturur. Yöneticiler tutar veya departman bazlı onay akışlarında tek tıkla karar verir. Böylece şirket kasasından kontrolsüz hiçbir ödemenin çıkmasına izin verilmemiş olur.


- Aksa
- Unilever
- TAV Havalimanları
- Türkiye İş Bankası
- Yemeksepeti
- Şişecam
- Domino's
- Insider
- SunExpress
- KPMG

Bizigo'yu tercih eden markalar arasında siz de yerinizi alın.
Türkiye'nin Kurumsal Seyahat ve Masraf Yönetimi Platformu Bizigo'yla tanışın.
Bizigo'nun ücretsiz demosunu incelemek ve şirketinize özel, hızlı ve verimli çözümleri keşfetmek için lütfen formu doldurun.
Bizigo'nun ücretsiz demosunu inceleyerek size özel hızlı, verimli ve ayrıcalıklı bir deneyime adım atmak için lütfen formu doldurun.
Satın Alma ve Tedarikçi Yönetimi Hakkında Sıkça Sorulan Sorular
Şirketlerin ihtiyaç duyduğu ürün ve hizmetleri doğru zamanda, uygun maliyetlerle ve belirlenen kurallar çerçevesinde temin edebilmesi, güçlü bir satın alma ve tedarikçi yönetimi yapısına bağlıdır. Satın alma taleplerinin oluşturulmasından tedarikçi seçimine, tekliflerin karşılaştırılmasından fatura ve ödeme süreçlerine kadar uzanan bu yapı; maliyet kontrolü, operasyonel verimlilik ve sürecin şeffaf bir şekilde ilerlemesi açısından önemli bir rol oynar. Bu bölümde satın alma ve tedarikçi yönetiminin nasıl işlediği, tedarikçi seçiminde nelere dikkat edilmesi gerektiği, bütçe ve onay süreçlerinin nasıl yönetildiği gibi sık sorulan soruların yanıtlarını bulabilirsiniz.
Satın alma ve tedarikçi yönetimi, bir şirketin ihtiyaç duyduğu ürün veya hizmetin belirlenmesinden başlayarak tedarikçi seçimi, teklif değerlendirme, onay, sipariş, fatura ve ödeme süreçlerinin planlı biçimde yönetilmesini kapsayan bütünsel bir iş sürecidir.
Bu yapı yalnızca şirket adına ürün veya hizmet satın alınmasından ibaret değildir. İhtiyacın doğru tanımlanması, uygun bütçenin belirlenmesi, şirket politikalarına uygun onayların alınması ve satın alma işleminin kayıt altına alınması sürecin temel parçalarıdır. Satın alma süreci tamamlandıktan sonra ise tedarikçinin performansının ve ticari ilişkinin düzenli olarak takip edilmesi gerekir.
Tedarikçi yönetimi, firma bilgilerinin saklanmasının ötesinde fiyatların, hizmet veya ürün kalitesinin, teslimat performansının, ödeme koşullarının ve sözleşme şartlarının izlenmesini kapsar. Böylece şirketler yalnızca "kimden satın aldığını" değil, hangi koşullarda satın aldığını ve tedarikçi ilişkisinin şirkete nasıl bir değer sağladığını da değerlendirebilir.
Satın alma işlemleri şirket giderlerinin önemli bir bölümünü oluşturduğundan süreçlerin masraf yönetimi yaklaşımıyla birlikte ele alınması, harcamaların daha bütünsel biçimde kontrol edilmesine yardımcı olabilir.
Satın alma yönetiminin önemi, şirket kaynaklarının kontrollü kullanılması, gereksiz harcamaların azaltılması ve satın alma kararlarının belirli kurallar doğrultusunda verilmesinde ortaya çıkar. Sistemli bir yapı olmadan yapılan satın almalarda aynı ürün veya hizmet farklı departmanlar tarafından farklı fiyatlarla alınabilir, gereksiz alımlar yapılabilir veya şirket politikalarının dışında işlemler gerçekleşebilir.
Tedarikçi yönetiminin önemi ise şirketin çalıştığı firmaları yalnızca fiyat açısından değil kalite, süreklilik, hizmet seviyesi ve risk açısından da değerlendirebilmesine dayanır.
Etkili bir satın alma ve tedarikçi yönetimi şirketlere şu alanlarda katkı sağlar:
- Harcamaların bütçe ve şirket politikaları doğrultusunda kontrol edilmesi,
- İhtiyaç dışı veya mükerrer satın almaların azaltılması,
- Uygun tedarikçilerin karşılaştırmalı biçimde seçilmesi,
- Onaysız işlemlerin önlenmesi,
- Fatura ve ödeme süreçlerinin daha düzenli takip edilmesi,
- Satın alma ve finans ekiplerinin ortak verilere erişebilmesi.
Tedarikçi bilgilerinin farklı Excel dosyalarında, e-posta zincirlerinde veya departmanların kendi kayıtlarında tutulması güncellik sorunlarına yol açabilir. Eski fiyat listeleri, güncellenmemiş banka bilgileri veya erişilemeyen sözleşmeler satın alma ve ödeme süreçlerinde hata riskini artırabilir.
Merkezi bir yapı ise satın alma, finans ve operasyon ekiplerinin aynı işlem hakkında daha tutarlı bilgiye ulaşmasını kolaylaştırır. Benzer biçimde gider yönetimi, politika & süreç yaklaşımıyla şirket kurallarının satın alma ve harcama süreçlerine sistematik olarak uygulanması operasyonel kontrolü güçlendirir.
Kurumsal satın alma süreci, ihtiyacın ortaya çıkmasından tedarikçi ödemesinin tamamlanmasına kadar birbirini takip eden aşamalardan oluşur. İlk olarak çalışan veya ilgili departman ihtiyaç duyduğu ürün ya da hizmeti belirler. Ardından satın alma talebi oluşturulur ve işlemin bütçeye uygunluğu değerlendirilir. Şirket yapısına göre yönetici, satın alma veya finans onayının alınması gerekebilir.
Sonraki aşamada uygun tedarikçiler belirlenerek teklifler değerlendirilir. Tedarikçi seçildikten sonra sipariş verilir ve ürün veya hizmet teslim alınır. Teslimat sonrasında gelen fatura kontrol edilir ve gerekli onayların ardından ödeme sürecine geçilir.
Genel olarak süreç şu sırayla ilerler:
- İhtiyacın belirlenmesi,
- Satın alma talebinin oluşturulması,
- Bütçe ve yönetici onaylarının alınması,
- Tedarikçilerin ve tekliflerin değerlendirilmesi,
- Siparişin oluşturulması,
- Ürün veya hizmetin teslim alınması,
- Faturanın kontrol edilmesi,
- Ödemenin gerçekleştirilmesi.
Sipariş, teslimat veya fatura bilgilerinin birbiriyle uyuşmaması durumunda işlem ödeme öncesinde incelemeye alınabilir. Bu kontrol, yanlış tutarlı faturaların veya sipariş dışı işlemlerin ödeme sürecine ilerlemesini önlemeye yardımcı olur.
Satın alma talebi, şirket içinde gerçekleştirilecek bir alımın nedenini, kapsamını ve bütçesini görünür hâle getiren temel kayıttır. Talebin yeterli bilgi içermesi, değerlendirme ve onay sürecinin daha sağlıklı ilerlemesini sağlar.
Bir satın alma talebinde talep edilen ürün veya hizmet, miktar, ihtiyaç tarihi, tahmini bütçe, harcama kategorisi, ilgili proje ve masraf merkezi gibi bilgiler bulunabilir.
Talep oluşturulduktan sonra işlemin tutarı, departmanı, bütçe durumu veya satın alma kategorisine göre farklı onay akışları uygulanabilir. Örneğin, düşük tutarlı standart bir satın alma yalnızca ilgili yöneticinin onayından geçerken daha yüksek tutarlı bir işlem satın alma ve finans ekiplerinin de değerlendirmesine yönlendirilebilir.
Şirket politikasında belirlenen limitleri aşan talepler için ek onay seviyeleri tanımlanması, bütçe kontrolünü güçlendirebilir. Bu yaklaşım, seyahat bütçe yönetimi gibi diğer kurumsal harcama alanlarında uygulanan bütçe ve politika kontrolü mantığıyla birlikte düşünüldüğünde şirket genelinde daha tutarlı bir finansal yönetim yapısı oluşturabilir.
Tedarikçi seçiminde yalnızca en düşük fiyatı sunan firmanın tercih edilmesi her zaman en uygun sonuç anlamına gelmez. Doğru seçim için ticari, operasyonel ve hizmet kalitesine ilişkin farklı kriterlerin birlikte değerlendirilmesi gerekir.
Başlıca tedarikçi değerlendirme kriterleri şunlardır:
- Ürün veya hizmet fiyatı,
- Kalite standartları,
- Teslimat süresi ve teslimat performansı,
- Ödeme koşulları ve vade,
- Üretim veya hizmet kapasitesi,
- Referanslar,
- Satış sonrası destek seviyesi,
- Garanti koşulları,
- Tedarikçi sözleşmesi kapsamında sunulan ticari şartlar.
Yeni bir tedarikçi kaydı oluşturulmadan önce şirket unvanı, vergi bilgileri, iletişim bilgileri ve banka hesabı gibi temel verilerin kontrol edilmesi önem taşır. Şirketin organizasyonuna ve satın alma kategorisine bağlı olarak satın alma, finans, hukuk veya ilgili operasyon ekipleri de tedarikçi onayına dahil olabilir.
Bu yaklaşım, tedarikçi seçimini kişisel tercihlerden çıkararak ölçülebilir ve karşılaştırılabilir kriterlere dayalı bir karar sürecine dönüştürür.
Tedarikçi bilgi yönetimi, tedarikçiyle yürütülen ticari ilişkinin doğru, güncel ve güvenilir veriler üzerinden sürdürülmesini sağlar.
Her tedarikçiye ait firma unvanı, vergi bilgileri, yetkili iletişim kişileri, banka hesapları, fiyat listeleri, sertifikalar, ödeme koşulları ve tedarikçi belgeleri merkezi olarak tutulabilir. Sözleşmelerin ve diğer kritik dokümanların güncel versiyonlarına erişilebilmesi de satın alma ve finans ekiplerinin işini kolaylaştırır.
Özellikle tedarikçinin banka hesap bilgilerinde yapılan değişikliklerin yetkili kişiler tarafından doğrulanmadan ödeme sistemlerine aktarılmaması önemlidir. Benzer biçimde süresi dolan sertifika, sözleşme veya diğer belgelerin takip edilmesi yalnızca güncel ve onaylı tedarikçilerle çalışılmasını kolaylaştırır.
Düzenli bilgi yönetimi, yanlış hesaba ödeme yapılması veya geçerliliğini yitirmiş belgelerle işlem yapılması gibi operasyonel risklerin azaltılmasına da katkı sağlar.
Teklif toplama sürecinde farklı tedarikçilere mümkün olduğunca aynı kapsamın iletilmesi gerekir. Ürün veya hizmet tanımı, miktar, teknik özellikler, teslim tarihi ve ödeme koşulları standart biçimde paylaşılırsa gelen teklifler daha sağlıklı karşılaştırılabilir.
Karşılaştırma yalnızca toplam fiyat üzerinden yapılmamalıdır. Teslimat süresi, garanti, satış sonrası hizmet, ödeme vadesi ve uzun vadeli toplam maliyet gibi faktörler de değerlendirilmelidir.
Örneğin, daha düşük fiyat veren bir tedarikçi uzun teslimat süresi veya sınırlı destek sunuyorsa toplam maliyet açısından daha avantajlı olmayabilir. Bu nedenle seçim gerekçelerinin kayıt altına alınması önemlidir.
Teklifler, değerlendirme kriterleri ve karar gerekçelerinin sistemli biçimde saklanması satın alma kararlarının daha izlenebilir olmasını sağlar ve sonraki satın almalarda karşılaştırma yapmayı kolaylaştırır.
Satın alma bütçesi oluşturulurken geçmiş dönem harcamaları, departman ihtiyaçları, proje planları, mevcut sözleşmeler ve gelecek dönem hedefleri birlikte değerlendirilmelidir.
Şirketler çalışan, departman, proje, masraf merkezi veya satın alma kategorisine göre farklı harcama limitleri belirleyebilir. Limitlerin aşılması durumunda ek yönetici veya finans onayı devreye alınabilir.
Bütçe yönetiminde yalnızca başlangıçta limit belirlemek yeterli değildir. Planlanan bütçe ile gerçekleşen giderlerin düzenli olarak karşılaştırılması gerekir. Tekrar eden sapmalar, yanlış bütçe tahmini, fiyat artışı veya kontrolsüz satın alma gibi nedenlere işaret edebilir.
Bu noktada satın alma verisi, bütçe kararlarının geçmiş gerçekleşmelere dayalı verilmesini kolaylaştırır. Özellikle kategori, departman veya proje bazında analiz yapılması, gelecek dönem planlarının daha sağlıklı oluşturulmasına katkı sağlar.
Bir tedarikçi faturası, ödeme yapılmadan önce doğruluk ve uygunluk açısından kontrol edilmelidir.
Fatura üzerinde şu alanlar incelenmelidir:
- Fatura tarihi ve tutarı,
- Vergi bilgileri,
- İlgili şirket veya departman,
- Harcama kategorisi,
- Sipariş veya hizmet bilgileri,
- Ödeme vadesi.
Faturanın ilgili satın alma işlemi, sipariş, sözleşme veya hizmet kaydıyla ilişkilendirilmesi kontrol sürecini kolaylaştırır. Ardından şirket kurallarına bağlı olarak yönetici veya finans ekibinin onayına yönlendirilebilir.
Eksik bilgi içeren, mükerrer olduğu düşünülen veya sipariş ve teslimat bilgileriyle uyuşmayan faturaların ödeme sürecine alınmadan önce ilgili departmana ya da tedarikçiye geri gönderilmesi gerekir.
Fatura süreçlerinin kurumsal masraf yönetimi danışmanlığı gibi daha geniş finansal süreç yönetimi yaklaşımlarıyla birlikte değerlendirilmesi, şirket genelindeki gider kontrolünün daha bütüncül biçimde ele alınmasına yardımcı olur.
Tedarikçi ödemesi, onaylanmış faturanın şirketin ödeme planı ve sözleşme koşulları doğrultusunda tedarikçiye ödenmesi sürecidir.
Ödeme öncesinde faturanın onay durumu, tedarikçi bilgileri ve banka hesabı kontrol edilmelidir. Onaylanan tedarikçi ödemeleri vade tarihi, tutar ve para birimine göre planlanabilir.
Şirketin nakit akışı da ödeme takviminin oluşturulmasında önemlidir. Finans ekiplerinin vadesi yaklaşan, bekleyen, tamamlanan veya sorunlu ödemeleri ayrı ayrı görebilmesi nakit yönetimini kolaylaştırır.
Düzenli takip, gecikmiş ödemelerin ve olası tedarikçi ilişkisi sorunlarının azaltılmasına yardımcı olur. Aynı zamanda şirket, erken ödeme avantajları veya daha uygun vade koşulları gibi fırsatları daha kolay değerlendirebilir.
Tedarikçi performansı ölçülebilir ve karşılaştırılabilir göstergeler üzerinden değerlendirilmelidir. Fiyat tek başına yeterli bir performans göstergesi değildir.
Fiyat istikrarı, zamanında teslimat oranı, ürün veya hizmet kalitesi, sipariş doğruluğu, fatura hata oranı, destek taleplerine yanıt süresi ve sözleşme şartlarına uyum gibi kriterler takip edilebilir.
Değerlendirme sıklığı tedarikçinin önemine göre değişebilir. Kritik veya yüksek hacimli tedarikçiler daha sık değerlendirilirken sınırlı işlem yapılan tedarikçiler için yıllık değerlendirme yeterli olabilir.
Performans sonuçları, mevcut tedarikçinin geliştirilmesi, sözleşmenin yenilenmesi, fiyat görüşmelerinin yapılması veya alternatif tedarikçi arayışına başlanması gibi kararlarda kullanılabilir.
Tedarikçi riskleri yalnızca fiyat artışlarından oluşmaz. Tek bir firmaya aşırı bağımlılık, teslimat gecikmeleri, kalite sorunları, finansal güçlükler, bilgi güvenliği problemleri, belge eksiklikleri veya mevzuata uyumsuzluk şirket operasyonlarını doğrudan etkileyebilir.
Riskleri azaltmak için kritik tedarikçiler açısından alternatif firmalar belirlenebilir. Sözleşmelerin ve belgelerin güncel tutulması, banka hesabı değişikliklerinin doğrulanması ve tedarikçi performansının düzenli izlenmesi de risk yönetiminin önemli parçalarıdır.
Tedarikçi risk yönetiminin yalnızca yeni firma sisteme eklenirken yapılan tek seferlik bir kontrol olarak görülmemesi gerekir. Tedarikçinin finansal, operasyonel ve hizmet performansı iş ilişkisi devam ettiği sürece değişebileceğinden değerlendirmeler belirli aralıklarla tekrarlanmalıdır.
Şirketin geçmiş satın alma davranışlarını bilmesi, tedarikçilerle yapılan fiyat ve sözleşme görüşmelerinde daha güçlü bir müzakere zemini oluşturabilir.
Toplam satın alma hacmi, sipariş sıklığı, ortalama fiyat, ödeme vadeleri, kullanılan ürün veya hizmetler ve dönemsel satın alma yoğunluğu analiz edilebilir.
Örneğin, aynı hizmetin farklı departmanlar tarafından aynı tedarikçiden farklı koşullarla satın alınması, işlemleri merkezi bir sözleşmede birleştirme fırsatı yaratabilir. Benzer biçimde yüksek satın alma hacmi, yeni fiyat veya ödeme koşullarının görüşülmesinde önemli bir veri sağlayabilir.
Tedarikçi harcama analizi sayesinde şirket hangi tedarikçilere ne ölçüde kaynak ayırdığını daha iyi anlayabilir. Satın alma eğilimlerinin seyahat analitiği ve raporlama gibi diğer harcama verileriyle birlikte değerlendirilmesi ise şirket giderleri hakkında daha geniş bir görünüm sağlar.
Manuel satın alma süreci, satın alma taleplerinin e-postalar, Excel dosyaları, kâğıt formlar ve farklı departman sistemleri üzerinden yürütüldüğü yapılarda parçalı bir iş akışına dönüşebilir.
Bu yapı, kaybolan talepler, geciken onaylar, güncel olmayan tedarikçi bilgileri, eksik faturalar ve ödeme durumunun kolayca takip edilememesi gibi sorunlara neden olabilir.
Dijital satın alma yönetimi ve dijital tedarikçi yönetimi, işlemlerin daha merkezi ve izlenebilir bir yapı üzerinden takip edilmesine yardımcı olur. Talepler, onaylar, tedarikçi kayıtları, faturalar ve ödeme durumları dijital olarak izlenebilir.
İşlem geçmişinin kayıt altına alınması sayesinde hangi kullanıcının hangi işlemi ne zaman gerçekleştirdiği daha kolay takip edilebilir. Bu görünürlük hem operasyonel kontrolü hem de süreç şeffaflığını artırabilir.
Dijital sistemler aynı zamanda farklı ekiplerin aynı güncel bilgi üzerinden çalışmasını kolaylaştırarak e-posta ve dosya trafiğine bağlı manuel iş yükünün azaltılmasına katkıda bulunabilir.
Bizigo satın alma yönetimi, şirketlerin gider, fatura, onay ve ödeme süreçlerini dijital ortamda daha düzenli ve izlenebilir şekilde yönetmesine yardımcı olur. Finansal işlemlerin merkezi bir yapı üzerinden yürütülmesi, farklı ekipler arasında oluşabilecek manuel iş yükünü azaltırken süreçler üzerindeki kontrolü güçlendirir.
Bizigo üzerinden e-faturalar görüntülenebilir, kabul edilebilir ve ödeme sürecine alınabilir. Masraf ve faturalar, şirketin belirlediği politika ve onay kurallarına göre ilgili yetkililere yönlendirilerek değerlendirme süreçlerinin dijital ortamda takip edilmesi sağlanır. Böylece finans ekipleri bekleyen, onaylanan veya işlem gerektiren kayıtları daha düzenli biçimde yönetebilir.
Bizigo tedarikçi yönetimi kapsamında tedarikçi faturaları ve bağlantılı ödeme süreçlerinin aynı dijital yapı içerisinde ele alınması, e-posta, Excel dosyaları ve farklı kanallar üzerinden yürütülen parçalı işlemlerin azaltılmasına katkı sağlar. Bu yaklaşım, satın alma ve finans süreçlerinde daha standart, kontrollü ve takip edilebilir bir çalışma modeli oluşturulmasını destekler.
Satın alma, fatura ve tedarikçi ödeme süreçlerinizi dijitalleştirerek finansal operasyonlarınızı daha kontrollü ve verimli hâle getirmek için Bizigo'nun çözümlerini inceleyebilir, şirketinizin ihtiyaçlarına uygun kullanım senaryoları hakkında bilgi almak üzere demo talebinde bulunabilirsiniz.