



Kurumsal Kart Harcamaları Çözümleri
Şirket Kartlarını Stratejik Bir Araca Dönüştürün
Bizigo ile şirket kartlarınızı maliyet kontrolü ve verimlilik odağında yeniden kurgulayın.
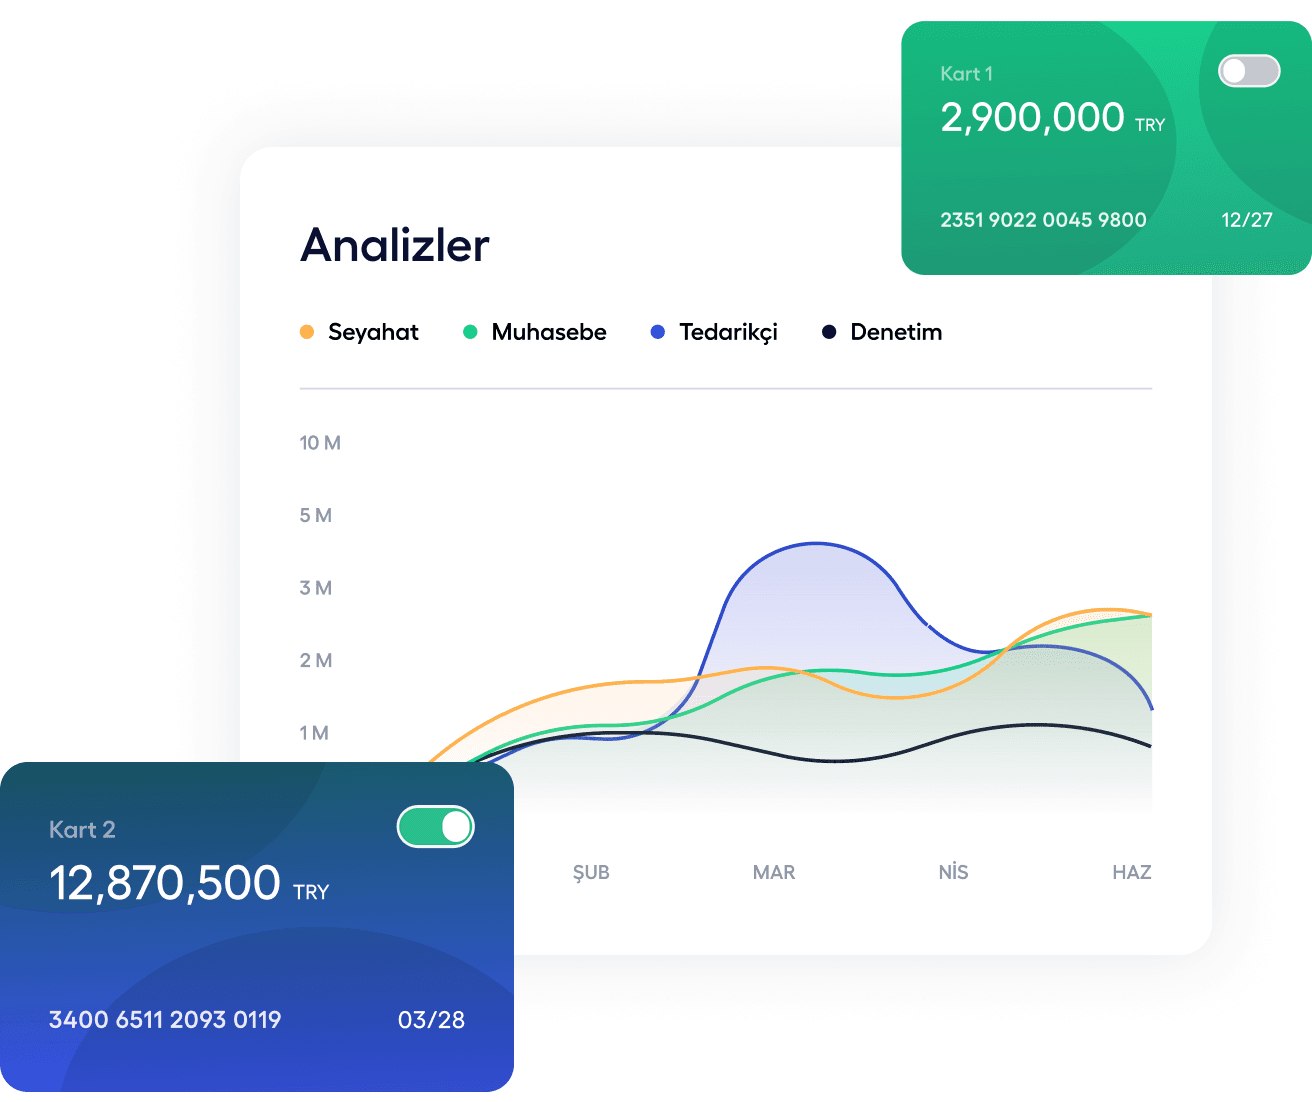
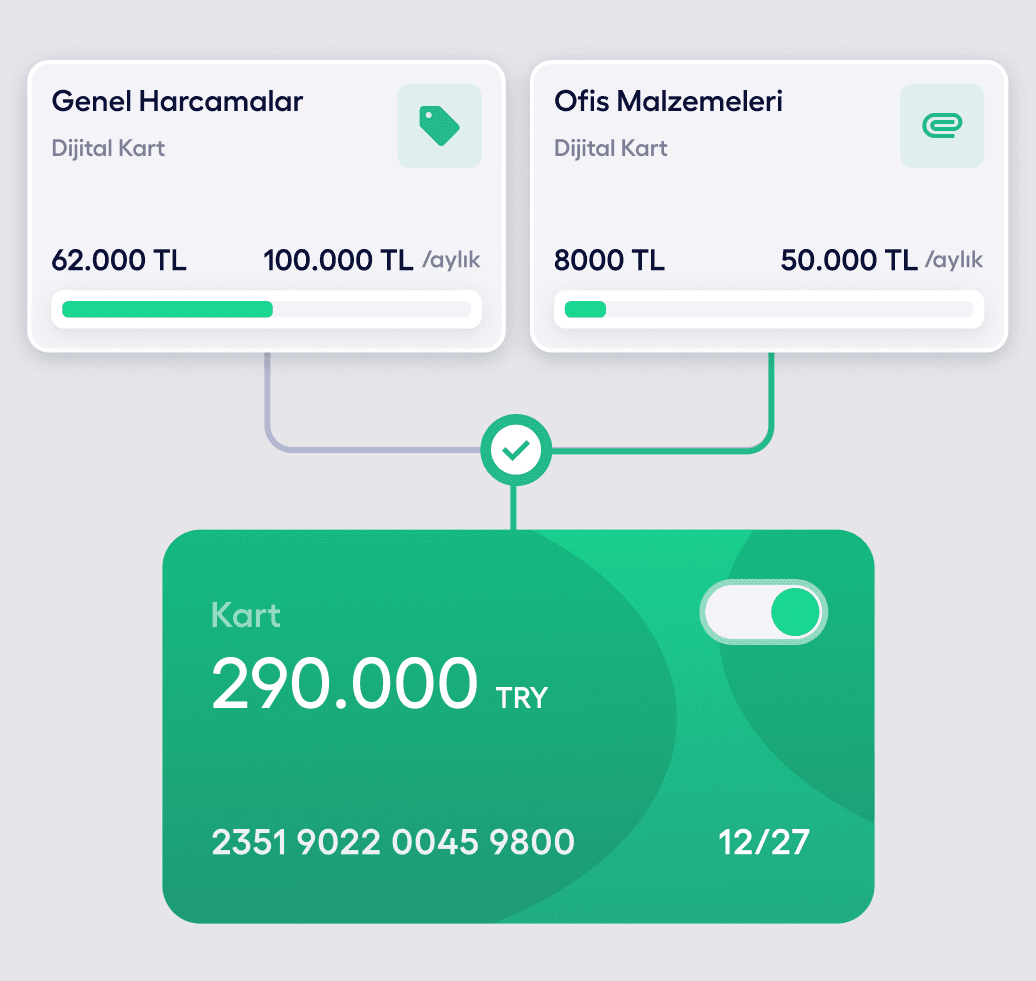
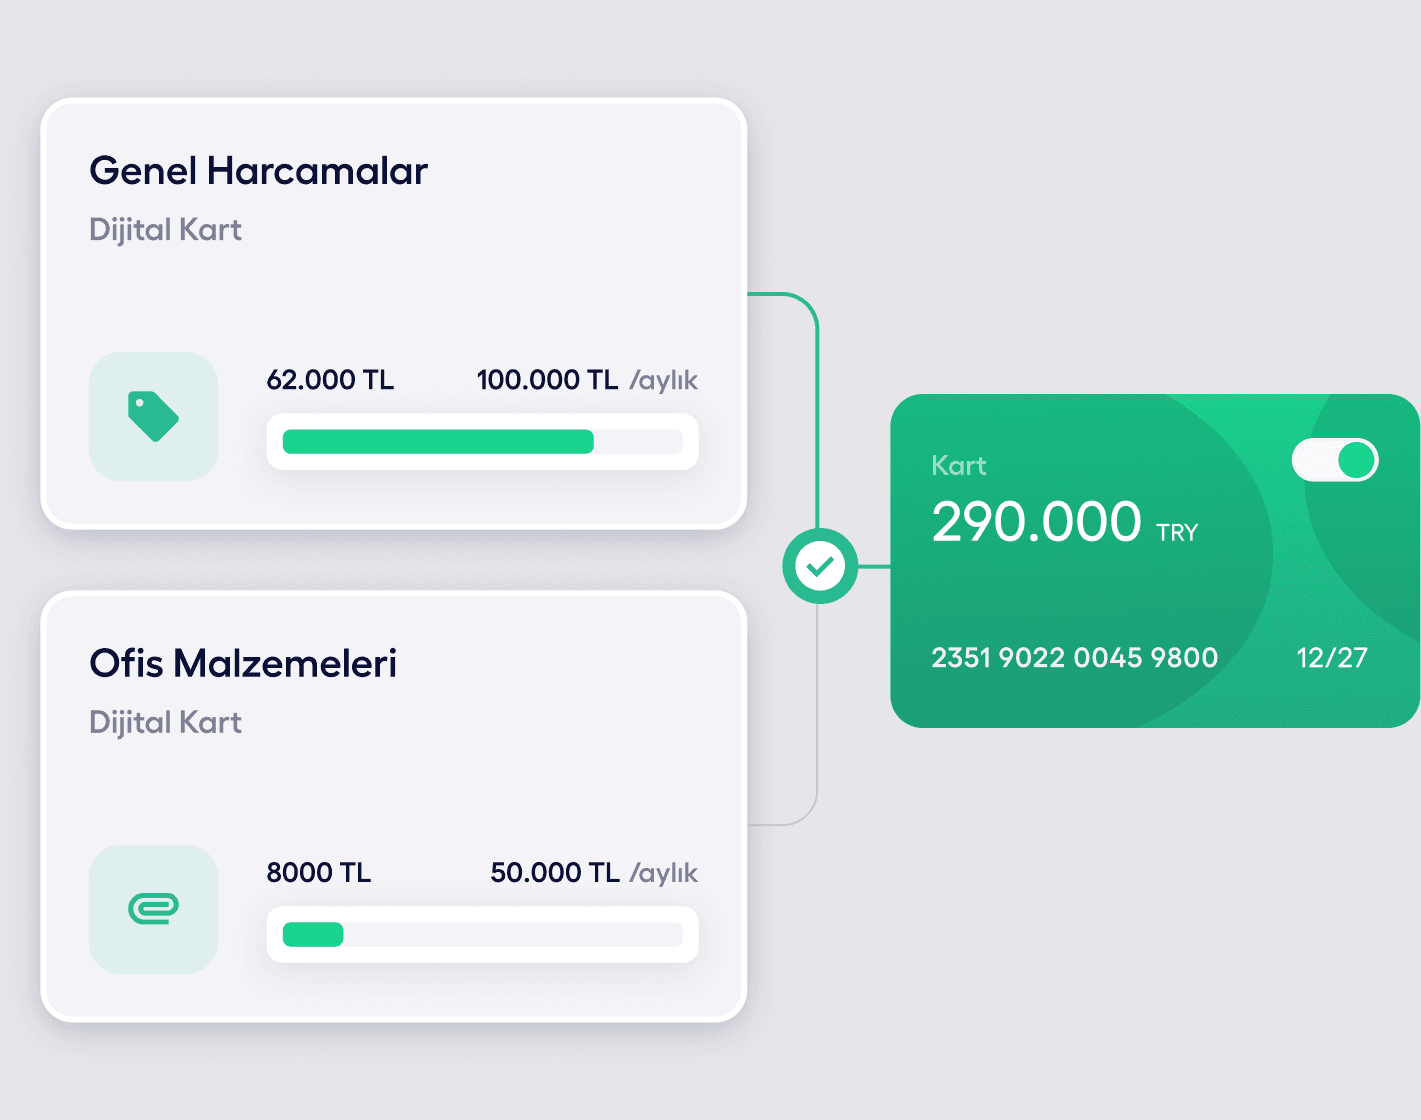
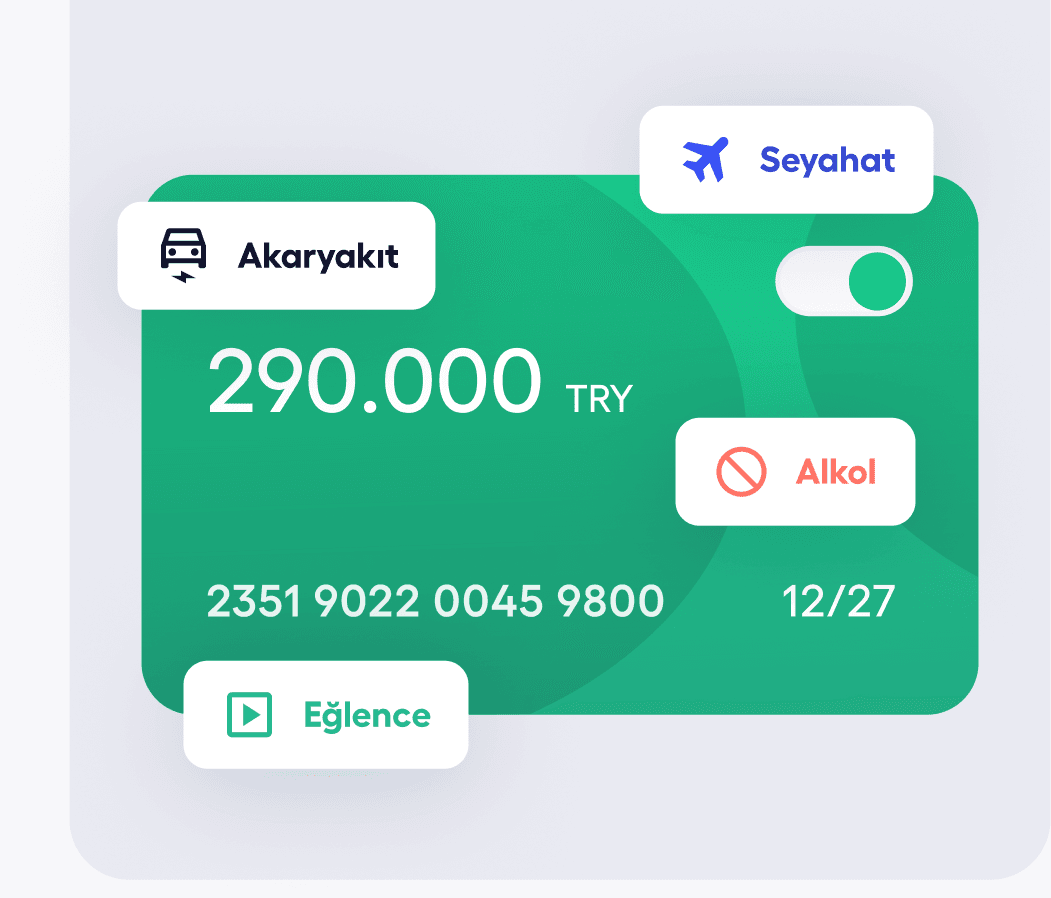
Kart Stratejisi & Limit Modelleme
Kart Stratejinizi Belirleyin
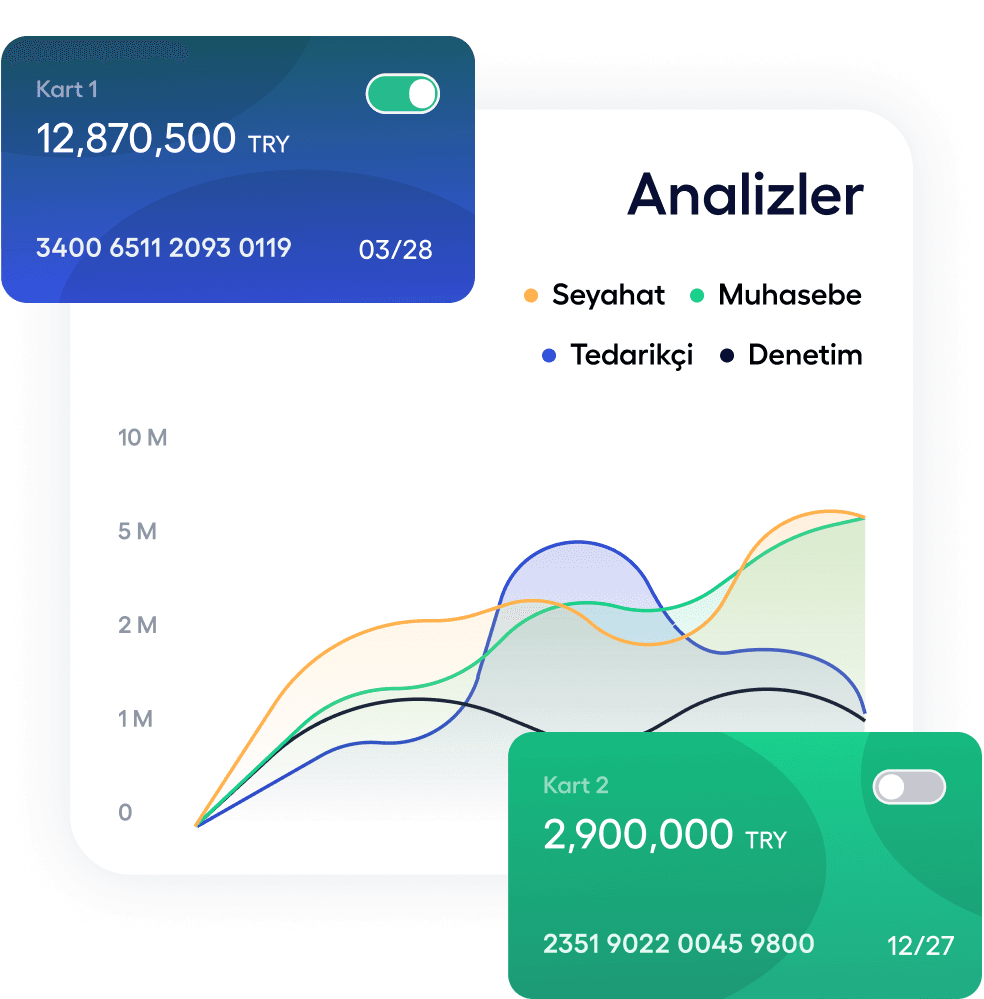
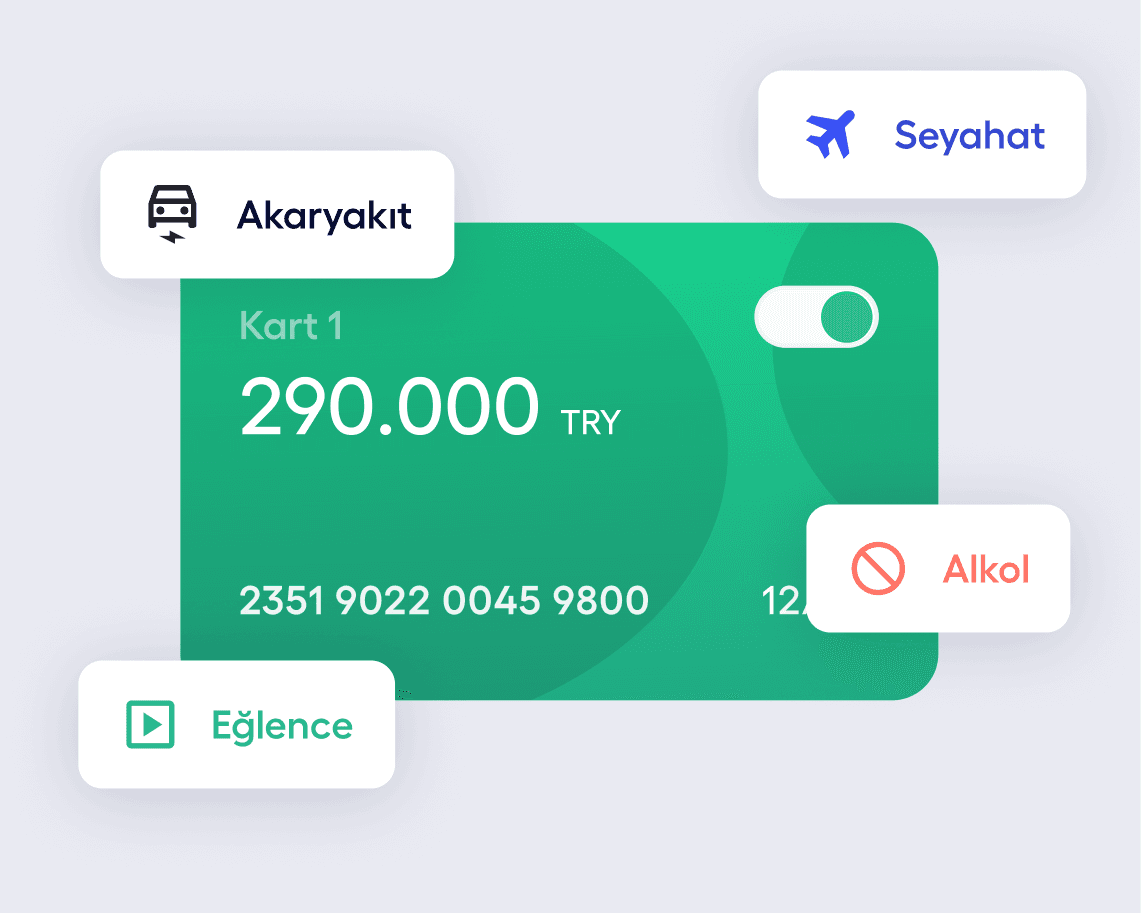
Bizigo, pozisyon bazlı kart tipi ve limitlerini sektörel verilerle modellendirir. Nakit akışını riske atmadan en verimli kart dağılımını kurgular. Böylelikle çalışan ihtiyaçlarını kontrollü bir şekilde karşılayabilirsiniz.
Bizigo Şirket Kartları Danışmanlığı
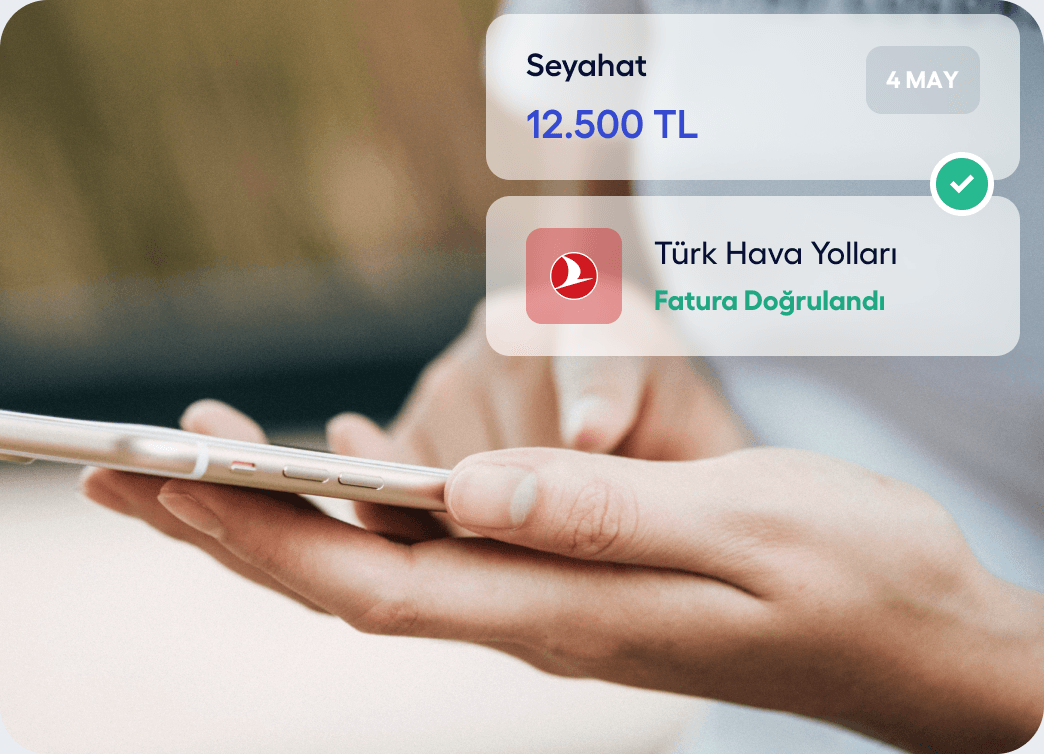
Bizigo, kart stratejisi ve limitleri uçtan uca yönetir, abonelikleri optimize eder. Güvenlik politikaları ve otomatik kart–masraf eşleşmesiyle harcamalar şeffaf ve denetlenebilir hale gelir.
Gereksiz Abonelikleri Kapatın
Bizigo, şirket kartlarına tanımlı tüm SaaS ve dijital abonelikleri analiz eder. Kullanılmayan veya mükerrer abonelikleri tespit eder. Gereksiz giderleri ortadan kaldırarak doğrudan tasarruf sağlamanıza yardımcı olur.


- Aksa
- Unilever
- TAV Havalimanları
- Türkiye İş Bankası
- Yemeksepeti
- Şişecam
- Domino's
- Insider
- SunExpress
- KPMG

Bizigo'yu tercih eden markalar arasında siz de yerinizi alın.
Türkiye'nin Kurumsal Seyahat ve Masraf Yönetimi Platformu Bizigo'yla tanışın.
Bizigo'nun ücretsiz demosunu incelemek ve şirketinize özel, hızlı ve verimli çözümleri keşfetmek için lütfen formu doldurun.
Bizigo'nun ücretsiz demosunu inceleyerek size özel hızlı, verimli ve ayrıcalıklı bir deneyime adım atmak için lütfen formu doldurun.
Kurumsal Kart Harcamaları Çözümleri Hakkında Sıkça Sorulan Sorular
Şirket kartlarının kullanımının yaygınlaşması ve harcama süreçlerinin çeşitlenmesi, kart yönetiminin yalnızca kart tahsisiyle sınırlı olmayan bütüncül bir yaklaşımla ele alınmasını gerektirir. Harcama limitlerinin doğru şekilde belirlenmesi, kartların çalışanların görev ve ihtiyaçlarına göre tahsis edilmesi, fiş ve faturaların ilgili işlemlerle eşleştirilmesi, şirket politikalarına uygunluk kontrollerinin yapılması ve muhasebe süreçlerinin düzenli biçimde yürütülmesi bu yapının temel unsurları arasında yer alır. Bu kapsamda şirket kartları danışmanlığı, mevcut kart kullanım yapısının analiz edilmesini ve kart süreçlerinin daha kontrollü, izlenebilir ve verimli bir modele dönüştürülmesini destekleyen kapsamlı bir yaklaşım sunar. Bu bölümde şirket kartlarının planlanması ve günlük yönetiminden harcama politikaları, mutabakat ve muhasebe entegrasyonuna kadar merak edilen temel konulara yanıt bulabilirsiniz.
Şirket kartları danışmanlığı, şirketin mevcut kart kullanım yapısını analiz eden, ihtiyaçlara uygun kart modellerinin belirlenmesine yardımcı olan ve kart tahsisinden harcama politikalarına, mutabakattan muhasebe entegrasyonuna kadar uzanan süreçlerin geliştirilmesini hedefleyen profesyonel bir danışmanlık yaklaşımıdır.
Bu hizmet yalnızca yeni bir kart sağlayıcısı veya ödeme yöntemi seçmekten ibaret değildir. Etkili bir şirket kart danışmanlığı sürecinde kartların kimlere verileceği, hangi harcamalarda kullanılacağı, limitlerin nasıl belirleneceği ve işlemlerin nasıl takip edileceği birlikte değerlendirilir.
Aynı zamanda şu alanların bütüncül biçimde ele alınması gerekir:
- Fiziksel ve sanal kartların kullanım modeli.
- Çalışan ve departman bazlı harcama limitleri.
- İzin verilen ve politika dışı harcama kategorileri.
- Fiş-fatura yükleme ve belge kontrol süreçleri.
- Onay, mutabakat, güvenlik ve raporlama yapısı.
- ERP veya muhasebe sistemleriyle veri aktarımı.
Bu nedenle şirket kartı yönetimi, yalnızca finansal bir araç yönetimi değil; operasyon, finans, muhasebe, çalışan deneyimi ve iç kontrol süreçlerini bir araya getiren daha geniş bir yapının parçasıdır.
Kurumsal kart yönetimi, şirket kartlarının günlük operasyonlarının yürütülmesine odaklanır. Kart açma veya kapatma, limit değiştirme, işlemleri takip etme, belgeleri kart hareketleriyle eşleştirme, ekstreleri kontrol etme ve dönem sonu mutabakatını tamamlama bu sürecin temel parçalarıdır.
Şirket kartları danışmanlığı ise mevcut yapının neden değiştirilmesi veya nasıl geliştirilmesi gerektiğiyle ilgilenir.
Danışmanlık kapsamında şirketin hangi kart türlerini kullanması gerektiği, kimlere kart tahsis edileceği, politika ve limitlerin nasıl yapılandırılacağı, veri akışlarının hangi sistemlerle entegre edileceği ve kart programının performansının hangi göstergelerle ölçüleceği değerlendirilir.
Dolayısıyla günlük operasyonları yöneten kurumsal kredi kartı yönetimi ile stratejik yapılandırmayı hedefleyen danışmanlık birbirini tamamlayan ancak farklı amaçlara sahip iki süreçtir.
Kart programı danışmanlığı, yalnızca çok sayıda şirket kartı kullanan büyük ölçekli işletmelere yönelik değildir. Kart sayısı sınırlı olsa bile işlem hacmi artan, harcama süreçleri çeşitlenen veya mevcut kontrol mekanizmaları yetersiz kalan şirketler bu danışmanlık hizmetinden yararlanabilir.
Özellikle aşağıdaki durumlarda danışmanlık ihtiyacı daha belirgin hâle gelebilir:
- Sık iş seyahati yapan çalışanlara sahip şirketler,
- Saha, satış veya operasyon ekiplerinin düzenli ve yüksek hacimli harcama yaptığı işletmeler,
- Birden fazla banka veya kart sistemi kullanan şirketler,
- Ortak kart kullanımının yaygın olduğu organizasyonlar,
- Kart harcamalarını Excel dosyaları veya farklı sistemler üzerinden takip eden ekipler,
- Fiş ve fatura toplama ve eşleştirme süreçlerinde düzenli sorun yaşayan şirketler,
- Ay sonu mutabakat süreçleri uzun süren ve yoğun manuel işlem gerektiren finans ekipleri.
Bu noktada ihtiyaç değerlendirilirken yalnızca şirketin büyüklüğüne odaklanmak yeterli değildir. Şirket kartı kullanan işletmeler açısından aktif kart sayısı, aylık işlem hacmi, süreçlerin karmaşıklığı, harcamaların niteliği ve finans ekiplerinin kontrol ihtiyacı daha belirleyici kriterlerdir.
Özellikle çalışan harcamaları arttıkça mevcut kart kullanım modelinin, limit yapısının, kontrol mekanizmalarının ve mutabakat süreçlerinin yeniden değerlendirilmesi gerekebilir. Kart programı danışmanlığı kimler için uygundur? sorusunun yanıtı da bu nedenle şirket büyüklüğünden çok operasyonel ihtiyaçlar ve mevcut süreçlerin yapısıyla ilişkilidir.
Etkili bir danışmanlık süreci, mevcut durumun analiz edilmesiyle başlar. İlk aşamada şirketin kullandığı kartların sayısı, kart sahipleri, banka veya sağlayıcı yapısı, aylık işlem hacmi, harcama kategorileri, onay mekanizmaları ve muhasebe süreçleri değerlendirilir.
Ardından mevcut sorunlar ve ihtiyaçlar belirlenir. Bu analiz sonucunda kart türleri, kullanıcı grupları, limit yapıları, harcama politikaları, yetkilendirmeler, entegrasyonlar ve raporlama süreçlerine ilişkin geliştirme alanları ortaya çıkar.
Genel olarak şirket kartı süreçleri şu aşamalardan oluşur:
Şirket kartı programının, şirketin büyüme süreci ve değişen harcama alışkanlıkları doğrultusunda düzenli olarak gözden geçirilmesi gerekir. Kullanıcı sayıları, kart limitleri, politika kuralları ve raporlama ihtiyaçlarının belirli aralıklarla yeniden değerlendirilmesi, kart yönetiminin güncel operasyonel ve finansal ihtiyaçlarla uyumlu kalmasını sağlar.
Mevcut kart programını analiz ederken ilk olarak şirkette kaç aktif kart bulunduğu, bu kartların kimler tarafından ve hangi amaçlarla kullanıldığı belirlenmelidir.
Aylık işlem hacmi, başlıca harcama kategorileri, hiç kullanılmayan veya çok az kullanılan kartlar da değerlendirmeye alınmalıdır. Bunun yanında limit aşımları, eksik belgeler, politika dışı işlemler, zamanında kapatılmayan kartlar ve manuel yürütülen mutabakat süreçleri incelenmelidir.
Analiz sırasında şu sorulara yanıt aranabilir:
- Harcamalar hangi çalışan veya departmana kolayca atanabiliyor?
- Proje ve masraf merkezi bilgileri işlemlerle ilişkilendirilebiliyor mu?
- Ortak kullanılan kartların sorumluluğu açık biçimde takip edilebiliyor mu?
- Fiş ve faturalar kart hareketleriyle zamanında eşleştiriliyor mu?
- Kullanılmayan kartlar veya gereğinden yüksek limitler bulunuyor mu?
- Dönem sonunda finans ekibinin manuel işlem yükü ne kadar?
İyi bir analiz yalnızca kart ücretlerine veya kredi limitlerine odaklanmaz. Operasyonel süreçler, güvenlik, çalışan deneyimi, muhasebe, raporlama ve kart harcamaları yönetimi birlikte değerlendirilmelidir.
Şirket kart seçimi, kartın hangi amaçla kullanılacağı ve şirketin finansal yapısına göre yapılmalıdır. Her kart türü aynı ihtiyaca cevap vermediği için şirketlerin kullanım senaryolarını önceden belirlemesi önemlidir.
Kurumsal kredi kartı, şirket banka kartı, ön ödemeli masraf kartı ve sanal kart başlıca seçenekler arasında yer alır.
Kart seçerken kredi ihtiyacı, çalışan sayısı, harcama öncesi kontrol beklentisi, yurt dışı kullanım ihtiyacı, para birimleri, kabul ağı, ücretler ve sistem entegrasyonları dikkate alınmalıdır.
Şirketin tüm ihtiyaçlarını tek kart türüyle karşılaması da zorunlu değildir. Örneğin, sık seyahat eden çalışanlar için belirli bir kart modeli kullanılırken abonelik veya dijital reklam harcamaları için sanal şirket kartı tercih edilebilir. Satın alma veya proje bazlı harcamalar için farklı kullanım ve limit kuralları oluşturulabilir.
Bu yapı, masraf yönetimi süreçlerinin harcamanın gerçekleştiği andan itibaren daha kontrollü yürütülmesini destekleyebilir.
“Şirket kartı”, işletme adına kullanılan farklı ödeme kartlarını kapsayan genel bir kavramdır. Kurumsal kredi kartı ise bankanın şirkete belirli bir kredi limiti tanımladığı kart türlerinden biridir.
Kurumsal kredi kartlarında yapılan harcamalar belirlenen kredi limiti üzerinden gerçekleşirken ön ödemeli masraf kartlarında şirket karta önceden bakiye aktarabilir. Şirket banka kartlarında ise harcamalar doğrudan bağlı hesabın mevcut bakiyesinden karşılanabilir.
Kart türlerine göre;
- Kullanılabilir limit,
- Borç yapısı,
- Faiz ve ücretler,
- Ödeme tarihi,
- Kullanıcı sorumlulukları,
- Harcama kontrolleri
farklılık gösterebilir.
Bu nedenle şirket kartı ile kurumsal kredi kartını aynı kavram olarak değerlendirmek yerine şirketin ihtiyaçlarına göre uygun ödeme araçlarını belirlemek daha doğru bir yaklaşım olur.
Fiziksel şirket kartları; restoran, otel, ulaşım, mağaza ve yüz yüze ödeme gerektiren diğer işlemlerde kullanılabilir. Sanal kartlar ise çevrim içi satın almalar, yazılım abonelikleri, dijital reklam harcamaları ve belirli tedarikçi ödemelerinde değerlendirilebilir.
Sanal kartlar belirli bir işlem, proje, tedarikçi veya zaman aralığı için yapılandırılabildiğinde harcama kontrollerinin daha ayrıntılı tasarlanmasına yardımcı olur.
Hem fiziksel hem de sanal kartların;
- Kullanıcı,
- Limit,
- Geçerlilik süresi,
- Harcama kategorisi,
- Kullanım kanalı
gibi kurallarla yönetilmesi gerekir.
Özellikle kart limit yönetimi, kart türünün kendisi kadar önemlidir. Doğru limit ve kullanım kuralları oluşturulmadığında kart sayısını artırmak tek başına süreçleri daha verimli hâle getirmez.
Bütün çalışanlara aynı kart türünün ve aynı harcama limitinin verilmesi gerekmez. Kart tahsisleri çalışanın görevi, harcama sıklığı, seyahat durumu, satın alma yetkisi ve proje sorumluluğu dikkate alınarak planlanmalıdır.
Sık iş seyahati yapan çalışanlar, saha ve satış ekipleri, satın alma sorumluları, ofis yöneticileri veya belirli bütçe sorumluluğuna sahip proje yöneticileri kart kullanabilecek çalışan gruplarına örnek gösterilebilir.
Çalışan kartı yönetimi, yalnızca kimin kart sahibi olacağını belirlemekle sınırlı değildir. Kartın hangi harcamalarda kullanılabileceği, ne kadar limit tanımlanacağı ve çalışanın belge yükleme veya açıklama sorumlulukları da netleştirilmelidir.
Seyrek harcama yapan çalışanlar için kalıcı fiziksel çalışan kartları yerine geçici, sanal veya işlem bazlı çözümler değerlendirilebilir.
Şirket kartı politikası, kartların kim tarafından, hangi amaçlarla ve hangi koşullar altında kullanılabileceğini tanımlayan yazılı kurallar bütünüdür.
Politikanın çalışanlar tarafından kolay anlaşılabilir olması ve günlük kullanımda karşılaşılabilecek temel senaryoları kapsaması gerekir.
Politikada özellikle şu konular açık biçimde tanımlanmalıdır:
- İzin verilen ve yasaklanan harcamalar,
- Kart ve işlem limitleri,
- Fiş-fatura yükleme süreleri,
- Kişisel kullanım yasağı,
- Yurt dışı harcama kuralları,
- Nakit çekim koşulları,
- Abonelik ve tekrarlayan ödeme süreçleri,
- Kart kaybı veya çalınması durumunda izlenecek adımlar,
- Çalışanın işten ayrılması hâlinde kartın kapatılması ve iadesi.
Politika dışı işlemlerde hangi adımların uygulanacağı da önceden belirlenmelidir. Açıklama talebi, ek yönetici onayı, çalışandan geri ödeme veya kart kullanımının geçici olarak sınırlandırılması gibi süreçler açık biçimde tanımlanabilir.
Bu kuralların gider yönetimi, politika ve süreçler yaklaşımıyla birlikte ele alınması, şirket genelinde daha tutarlı bir harcama disiplini oluşturulmasına yardımcı olur.
Kart limitleri belirlenirken her çalışana standart bir tutar tanımlamak yerine rol, departman, harcama türü, proje bütçesi, seyahat sıklığı ve geçmiş kullanım verileri dikkate alınmalıdır.
Tek işlem, günlük, haftalık, aylık veya proje bazlı limitler uygulanabilir. Ayrıca yurt içi ve yurt dışı kullanım ya da çevrim içi ve fiziksel işlemler için farklı limit kuralları oluşturulabilir.
Gereğinden yüksek limitler kontrol riskini artırabilir. Çok düşük limitler ise çalışanların sürekli ek limit veya bakiye talebinde bulunmasına ve operasyonel sürecin yavaşlamasına yol açabilir.
Bu nedenle limitlerin gerçek harcama davranışına göre belirlenmesi ve düzenli olarak gözden geçirilmesi gerekir. Etkili kart limit yönetimi, kontrol ile çalışanların günlük ihtiyaçları arasında dengeli bir yapı kurmayı amaçlamalıdır.
Kart işlemlerinin muhasebeleştirilebilmesi ve kontrol edilebilmesi için işlem bilgileri ile çalışanın yüklediği fiş veya faturanın karşılaştırılması gerekir.
Bu süreçte kart işleminin tutarı, tarihi, para birimi ve satıcı bilgisi temel kontrol alanlarıdır. Çalışanın işlem amacını, harcama kategorisini, ilgili projeyi veya masraf merkezini belirtmesi de gerekebilir.
Eksik belge, farklı işlem tutarı, bölünmüş ödeme, bahşiş, kur farkı veya bekleyen provizyon gibi durumlar ek kontrol gerektirebilir.
Belge eşleştirme yalnızca muhasebe kaydı oluşturmak için önemli değildir. Vergi değerlendirmesi, şirket politikası kontrolü ve denetim izi açısından da temel bir adımdır.
Kurumsal harcama verilerinin işlem ve belgelerle merkezi biçimde yönetilmesi, finans ekiplerinin dönem sonunda eksik bilgi aramak için farklı sistemler arasında çalışmasını azaltmaya yardımcı olur.
Şirket kart mutabakatı, kart işlemlerinin fiş veya faturalar, çalışan açıklamaları, gider kategorileri ve finansal kodlarla karşılaştırılarak kontrol edilmesi sürecidir.
Onaylanan işlemler; çalışan, departman, proje, masraf merkezi, KDV bilgileri ve muhasebe hesap kodlarıyla ilişkilendirildikten sonra ERP veya muhasebe sistemlerine aktarılabilir.
Dönem kapanışı öncesinde özellikle şu durumların kontrol edilmesi önemlidir:
- Eksik veya hatalı belgeler,
- Yanlış gider kategorileri,
- Mükerrer işlemler,
- Politikaya aykırı harcamalar,
- Başarısız veya eksik veri aktarımları.
Manuel yürütülen süreçlerde kart ekstreleri, belgeler ve muhasebe kayıtları farklı kaynaklarda bulunabilir. Bu durum hem işlem süresini uzatabilir hem de hata riskini artırabilir.
Kart işlemlerinin kurumsal masraf yönetimi danışmanlığı yaklaşımıyla değerlendirilmesi, kart, masraf, onay ve muhasebe süreçlerinin daha bütünleşik biçimde tasarlanmasına yardımcı olur.
Bizigo, şirketlerin kurumsal harcama ve masraf süreçlerini daha merkezi, dijital ve kontrollü bir yapı üzerinden yönetmesine yardımcı olur. Kartla gerçekleştirilen harcamaların masraf süreçleriyle birlikte ele alınması, fiş ve faturaların dijital ortamda sisteme aktarılması, masraf kayıtlarının oluşturulması, onay süreçlerinin yönetilmesi ve şirket politikalarına uygun kontrollerin uygulanması açısından daha bütünleşik bir yapı oluşturur.
Bu kapsamda masraf kartı danışmanlığı ihtiyacını değerlendiren şirketler, mevcut kart kullanım yapılarını yalnızca ödeme aracı perspektifinden değil, harcama kaydı, belge yönetimi, onay mekanizmaları, politika kontrolleri, mutabakat ve muhasebe süreçleriyle birlikte değerlendirebilir. Böylece kartla yapılan harcamaların daha düzenli, izlenebilir ve şirket kurallarıyla uyumlu biçimde yönetilmesi desteklenebilir.
Kart hareketlerinin masraf yönetimi süreçleriyle ilişkilendirilmesi, finans ekiplerinin şirket harcamaları üzerinde daha güçlü görünürlük elde etmesine yardımcı olur. Fiş ve faturaların dijital olarak sisteme aktarılması, harcamaların ilgili çalışan, gider kategorisi veya masraf kaydıyla ilişkilendirilmesi ve onay süreçlerinin dijital ortamda yürütülmesi, manuel takip ihtiyacının azaltılmasına katkı sağlar.
Bizigo’nun sunduğu yapı, banka seçimi, şirket adına kredi limiti tahsisi, kurumsal kredi kartı başvurusu veya finansal aracılık hizmetlerini kapsayan bir kart sağlayıcılığı modeli olarak değerlendirilmemelidir. Bizigo’nun rolü, kurumsal seyahat ve masraf süreçlerinin dijitalleştirilmesi, harcama politikalarının uygulanması, onay ve raporlama süreçlerinin yönetilmesi ve ihtiyaç doğrultusunda muhasebe veya ERP sistemleriyle veri akışının desteklenmesi üzerine kuruludur.
Şirketlerin seyahat ve harcama süreçlerini bütünleşik biçimde ele alması, özellikle farklı çalışan grupları ve seyahat ihtiyaçları bulunan organizasyonlarda operasyonel kontrolün güçlendirilmesine yardımcı olur. Bu kapsamda kurumsal VIP hizmetler gibi farklı seyahat ihtiyaçlarına yönelik çözümler de şirketlerin kurumsal seyahat yönetimi yaklaşımını tamamlayan hizmetler arasında değerlendirilebilir.
Mevcut şirket kartı programı yapınızı gözden geçirmek, harcama politikalarınızı dijitalleştirmek, çalışan harcamaları üzerinde daha fazla görünürlük sağlamak ve mutabakat süreçlerinizi geliştirmek için Bizigo’nun seyahat ve masraf yönetimi çözümlerini inceleyebilir, ihtiyaçlarınıza özel demo veya çözüm görüşmesi talep edebilirsiniz. Şirket kartları danışmanlığı ile bağlantılı harcama ve masraf süreçlerinizi daha kontrollü, izlenebilir ve verimli bir yapıya taşımak için Bizigo ile hemen tanışın.
Bizigo, şirketlerin mevcut kurumsal ve ticari kredi kartlarıyla gerçekleştirdiği harcamaları masraf yönetimi süreçleriyle entegre biçimde yönetmesine olanak tanıyan dijital bir platformdur. Kart işlemlerinin masraf kayıtları, fiş ve faturalar, şirket politikaları ve onay süreçleriyle aynı yapı içinde ele alınmasını sağlayarak finans ekiplerinin daha kontrollü ve izlenebilir bir süreç yürütmesini sağlar.
Banka tarafından sunulan kartlarla gerçekleştirilen işlemler, çalışanların oluşturduğu masraf kayıtları ve sisteme yüklediği belgelerle aynı platformda bir araya getirilebilir. Böylece finans ekipleri kart hareketlerini yalnızca banka ekstresi üzerinden değerlendirmek yerine harcamanın kim tarafından, hangi amaçla ve hangi belgeyle gerçekleştirildiğini bütüncül biçimde inceleyebilir.
İş Bankası ticari kredi kartlarıyla yapılan işlemlerde Visa Commercial Format entegrasyonu sayesinde bankadan gelen doğrulanmış işlem verileri Bizigo’ya aktarılabilir. Tutar, işlem tarihi, para birimi, iş yeri ve MCC gibi bilgiler, çalışanların oluşturduğu masraf kayıtlarıyla karşılaştırılarak kontrol süreçleri daha sistematik hâle getirilir.
Bu yapı, eksik belge bulunan, masraf kaydıyla eşleşmeyen veya şirket politikasına uygunluğu değerlendirilmesi gereken işlemlerin daha kolay tespit edilmesine yardımcı olur. Kart hareketleri ile çalışan beyanlarının dijital ortamda buluşturulması, manuel ekstre kontrollerinin ve farklı Excel dosyaları üzerinden yürütülen mutabakat süreçlerinin azaltılmasını sağlar.
Bizigo ile kurumsal kredi kartı yönetimi, kart hareketlerinin görüntülenmesinin ötesine geçerek işlem, masraf kaydı, fiş-fatura, politika kontrolü ve onay süreçlerinin bağlantılı biçimde yönetilmesini sağlar. Böylece şirketler kart harcamaları üzerinde daha güçlü bir görünürlük elde ederken finans ekipleri kontrol, mutabakat ve raporlama süreçlerini daha düzenli ve verimli şekilde yürütür.